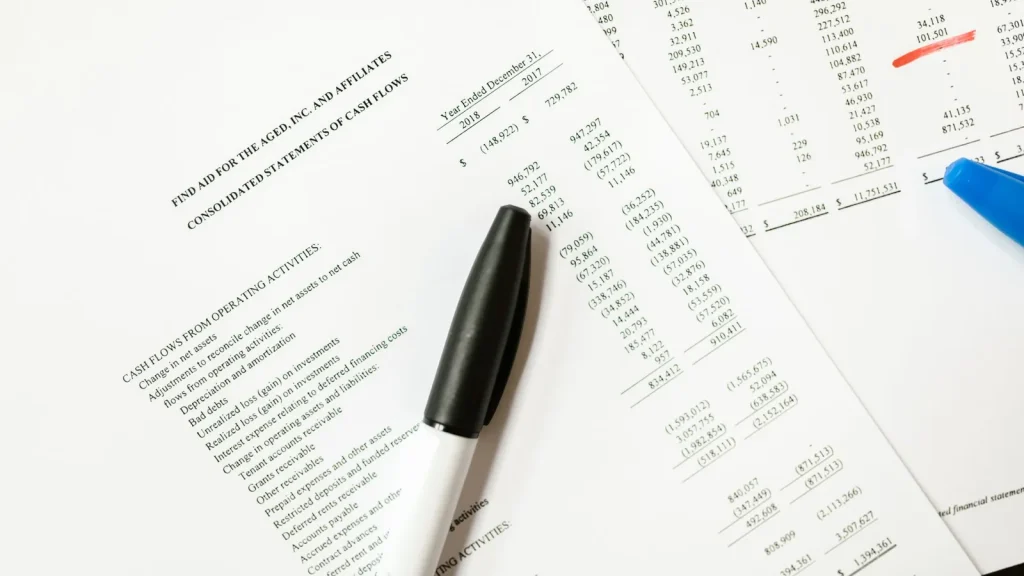
El beneficio contable puede convivir con tensiones de liquidez. Este análisis explica qué documentación consultar y cómo comparar datos antes de interpretar los riesgos financieros.
Datos que merece la pena consultar
El beneficio contable puede convivir con tensiones de liquidez. Una comparación exige datos de la misma fecha y bajo supuestos homogéneos. Las cifras publicadas pueden proceder de cierres anteriores, cálculos aproximados o universos de activos distintos, por lo que conviene anotar el origen de cada indicador.
Qué riesgo mide y cuál no
Relacionar días de inventario con el coste de mercancía vendida. El riesgo de mercado no desaparece porque un producto parezca sencillo de utilizar. El inversor debe distinguir la mecánica de negociación de la probabilidad de recuperar el capital, y evitar extrapolar escenarios históricos como resultados seguros.
Documentación necesaria
Calcular días de cobro a partir de ventas y saldos comparables. El proceso de comprobación incluye contrato, folleto, ficha periódica y gastos. Cuando haya información incompleta, la decisión prudente consiste en solicitar aclaraciones verificables al proveedor antes de realizar operaciones.
Interpretación práctica
Revisar plazos de pago a proveedores en periodos homogéneos. Un ejemplo numérico puede ayudar a interpretar el concepto, pero no sustituye las condiciones del activo concreto. Los importes netos pueden cambiar por impuestos, costes, tipo de cambio y momento de liquidación de la operación.
Escenarios y limitaciones
Evitar promedios engañosos en negocios muy estacionales. Los escenarios deben incluir qué ocurre si se reduce la liquidez o cambian los tipos de interés. Es preferible reconocer una limitación de la información a construir una rentabilidad hipotética que el instrumento no promete.
Errores frecuentes
Distinguir crecimiento de facturación de generación de caja. Las decisiones sobre inversión y financiación deben vincularse al horizonte y a la capacidad de asumir pérdidas. La lectura de un indicador aislado no permite determinar la idoneidad de un producto para una persona específica.
Conclusión y revisión
Comparar cambios de políticas comerciales y de stock. El seguimiento se apoya en datos actualizados, avisos del proveedor y registros de operaciones. Conviene revisar cambios contractuales y hechos relevantes sin confundir fluctuaciones ordinarias con incumplimientos efectivos.
Concepto y alcance
Analizar la evolución junto con el flujo de caja operativo. La documentación del emisor o intermediario debe prevalecer sobre resúmenes promocionales. Los términos técnicos pueden tener significados concretos que cambian entre instrumentos, especialmente cuando existen mercados, monedas y condiciones contractuales diferentes.
Otras lecturas de mercados
- Análisis financiero relacionado 1
- Análisis financiero relacionado 2
- Análisis financiero relacionado 3
- Análisis financiero relacionado 4
Para contrastar conceptos y advertencias oficiales se puede consultar la Comisión Nacional del Mercado de Valores. Esta información es general y no constituye asesoramiento financiero personalizado.
Fotografía: RDNE Stock project / Pexels.