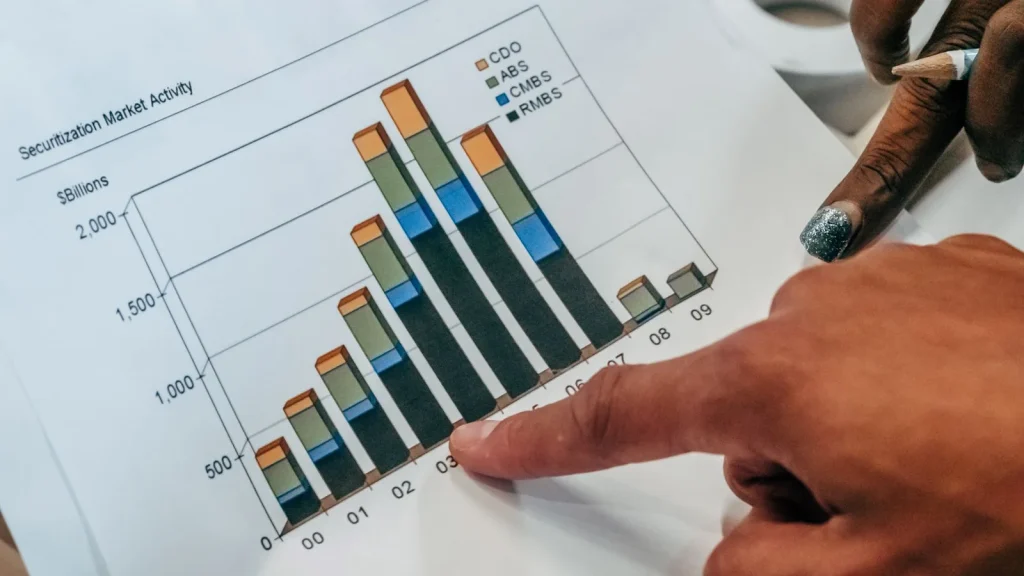
La titulización transforma flujos de determinados activos en títulos con riesgos específicos. La guía aborda documentación, riesgos y controles adecuados al contexto, sin sustituir los procedimientos oficiales o las condiciones contractuales correspondientes.
Alcance
La titulización transforma flujos de determinados activos en títulos con riesgos específicos. Los permisos y la información compartida tienen que corresponder al alcance real del servicio. Es conveniente evitar accesos indefinidos o copias innecesarias de datos sensibles en correos, documentos y herramientas de seguimiento.
Documentación
Distinguir originador, vehículo y administrador de los cobros. El sistema de registro debe permitir reconstruir qué se hizo, quién lo autorizó y qué incidencia quedó pendiente. La trazabilidad no consiste en acumular datos sin límite, sino en conservar los documentos que justifican las acciones realizadas.
Datos de referencia
Leer la prelación de pagos entre distintos tramos. Cuando participan terceros conviene acordar el mecanismo de comunicación y los plazos de respuesta correspondientes. Una dependencia externa no debe darse por resuelta sin confirmación, ni ocultarse al cliente si puede afectar al servicio.
Riesgos
Evaluar el comportamiento de los activos subyacentes. Los indicadores deben compararse en periodos homogéneos y con reglas consistentes. Una métrica aislada puede resultar engañosa si cambia la población incluida o la naturaleza de las operaciones observadas.
Proceso de comprobación
Revisar mecanismos de protección crediticia. Después de aplicar cambios es necesario revisar resultados y responsabilidades pendientes. El cierre de una actuación no equivale a una garantía permanente y debe existir una forma clara de detectar desviaciones futuras.
Coordinación
Comprobar informes periódicos y condiciones de amortización. El procedimiento se debe describir con responsabilidades y una evidencia verificable. No basta con que una pantalla muestre que se ha solicitado una acción, porque la confirmación puede depender de otro sistema o de una persona autorizada.
Resultados
No confundir calificación y garantía de capital. Los datos disponibles pueden ser incompletos o haberse actualizado en momentos distintos. Es importante registrar su origen, la fecha y los límites de interpretación antes de utilizarlos en un informe o para tomar una decisión.
Seguimiento
Consultar el folleto y advertencias del instrumento. Una prueba controlada debe distinguir resultado esperado y observado, además de contemplar fallos previsibles. La continuidad de los procesos empresariales se protege mejor con criterios de reversión que con modificaciones improvisadas.
Lecturas complementarias
- Guía sectorial de referencia 1
- Guía sectorial de referencia 2
- Guía sectorial de referencia 3
- Guía sectorial de referencia 4
Puede ampliarse la información a través de CNMV y de los documentos aplicables al caso.
Fotografía: Kindel Media / Pexels.