El National Pension Service de Corea del Sur, uno de los mayores fondos de pensiones del mundo, prepara su entrada directa en la deuda soberana india mediante una nueva vía regulatoria diseñada para atraer inversores institucionales de largo plazo. El NPS, que administra más de 1,3 billones de dólares, está en proceso de solicitar una licencia para invertir en bonos del Gobierno de India bajo un esquema de cumplimiento simplificado creado por la Securities and Exchange Board of India.
La operación tiene una importancia que va mucho más allá de una asignación puntual. India intenta ampliar la base internacional de compradores de su deuda pública, reducir su dependencia de flujos más volátiles hacia acciones y atraer capital que permanezca invertido durante años. Para un fondo de pensiones, los rendimientos cercanos al 7% en el bono indio a diez años resultan atractivos frente a buena parte de los mercados desarrollados, aunque la rentabilidad final depende también de la rupia.
Un fondo de más de 1,3 billones de dólares mira a la deuda india
El National Pension Service surcoreano es el tercer mayor fondo de pensiones del mundo por activos. Su escala convierte cualquier nueva asignación geográfica en una señal seguida por gestores internacionales.
Hasta ahora, el NPS ya tenía exposición a India mediante 33 fondos offshore administrados por distintos gestores, pero gran parte de esa inversión estaba concentrada en renta variable.
La nueva licencia abriría la puerta a una estrategia dedicada de bonos gubernamentales, ampliando la relación financiera entre Corea del Sur e India.
India ofrece un bono a diez años cerca del 7%
Uno de los principales atractivos es el rendimiento. El bono soberano indio de referencia a diez años ofrece alrededor del 7%, mientras las letras de menor vencimiento se mueven aproximadamente entre el 5,3% y el 6%.
Estos niveles superan los de muchas economías desarrolladas y ofrecen una prima relevante a inversores capaces de tolerar riesgo de divisa.
Para un fondo de pensiones con obligaciones a décadas, obtener una rentabilidad real positiva en deuda soberana puede ser especialmente valioso.
El nuevo esquema reduce la carga regulatoria
SEBI publicó el 7 de septiembre una circular destinada a facilitar el cumplimiento de los Foreign Portfolio Investors que invierten exclusivamente en deuda pública.
El marco reduce documentación y frecuencia de determinadas actualizaciones para inversores considerados de bajo riesgo, como fondos de pensiones y fondos soberanos.
El objetivo es eliminar fricciones administrativas que podían desincentivar a instituciones acostumbradas a acceder a otros mercados con procesos más sencillos.
La documentación pasa a revisarse con menor frecuencia
Una de las ventajas del régimen simplificado es que ciertos requisitos de documentación pueden renovarse cada diez años en lugar de cada tres.
También se relajan determinadas obligaciones de revelar información sobre inversores finales en estructuras institucionales de bajo riesgo.
Para una entidad del tamaño de NPS, estos cambios reducen costes operativos y hacen más competitiva la inversión directa.
India quiere sustituir flujos volátiles por capital estable
Los inversores extranjeros han vendido cerca de 45.000 millones de dólares en acciones indias entre 2025 y lo que va de 2026, según Reuters.
Ese movimiento ha aumentado el interés de las autoridades por atraer capital hacia bonos, donde fondos de pensiones y soberanos suelen mantener posiciones durante periodos más largos.
La lógica es estabilizar la financiación y reducir la sensibilidad del mercado a cambios rápidos de apetito por riesgo.
Los extranjeros ya han comprado unos 14.000 millones en bonos recientes
Durante el último año y lo que va de 2026, inversores internacionales han destinado aproximadamente 14.000 millones de dólares a bonos gubernamentales indios.
El volumen es significativo, pero todavía pequeño frente al tamaño total del mercado.
Las autoridades consideran que existe margen para que instituciones globales aumenten mucho más su participación.
La tenencia extranjera sigue siendo limitada
Los inversores internacionales poseen alrededor de 4 billones de rupias en deuda pública india, aproximadamente 41.750 millones de dólares.
Los fondos de pensiones representan solo una fracción de esa cifra, alrededor de 469.000 millones de rupias.
La entrada del NPS puede actuar como referencia para otros fondos que todavía consideran el mercado demasiado complejo desde el punto de vista operativo.
El tamaño del comprador importa tanto como la operación
Cuando un fondo de más de un billón de dólares establece una nueva ruta de inversión, otros asignadores observan de cerca el proceso.
Si el NPS demuestra que la nueva ventana de SEBI funciona con facilidad, otros fondos de pensiones pueden seguir el mismo camino.
El efecto potencial sobre la demanda de deuda india puede ser mucho mayor que la inversión inicial del fondo coreano.
La rupia es el principal riesgo para un inversor extranjero
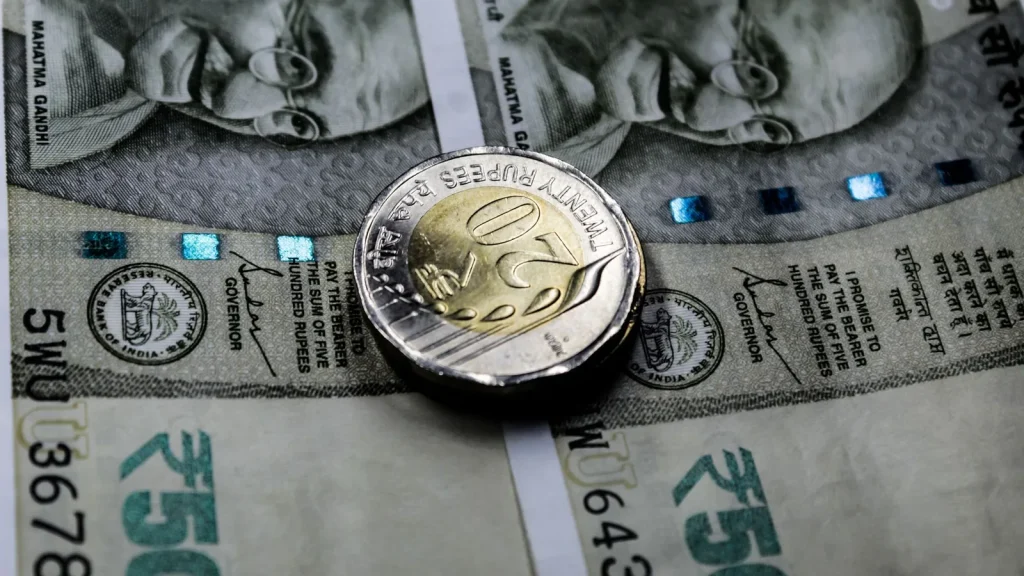
Un bono puede pagar un 7% en moneda local y aun así producir una rentabilidad negativa en dólares si la rupia se deprecia más de esa cantidad.
Por eso, la decisión no depende únicamente del cupón. Los fondos deben evaluar cobertura de divisa, coste de hedging y perspectivas macroeconómicas.
BlackHold Capital News ha analizado cómo la rupia está respondiendo a petróleo y flujos de cartera, factores que seguirán condicionando al inversor extranjero.
El petróleo tiene un impacto directo sobre India
India importa gran parte de la energía que consume. Cuando sube el crudo, aumenta la factura exterior y crece la demanda de dólares para pagar importaciones.
Ese proceso puede debilitar la rupia y aumentar inflación, afectando simultáneamente a bonos y divisa.
Para un fondo de pensiones, este riesgo puede gestionarse mediante coberturas, aunque reduciría parte de la rentabilidad adicional del bono.
El RBI está gestionando activamente la liquidez
El Reserve Bank of India ha utilizado ventas de bonos, intervenciones en divisas y swaps para gestionar el exceso de liquidez y estabilizar la moneda.
BlackHold Capital News explicó cómo las operaciones de swaps del RBI movilizaron 143.600 millones de dólares en flujos Forex.
Estas intervenciones muestran que la política monetaria india está estrechamente ligada a la estabilidad cambiaria.
Más compradores extranjeros pueden reducir costes de financiación
Si aumenta la demanda de bonos, el precio de los títulos sube y su rendimiento tiende a bajar.
Para el Gobierno indio, esto puede traducirse en un coste menor para financiar déficit e inversión pública.
La ventaja es especialmente importante en una economía que necesita grandes cantidades de capital para infraestructuras y crecimiento.
La inclusión en índices globales cambia la estructura del mercado
India ha trabajado durante años para conseguir mayor presencia en índices internacionales de renta fija.
Cuando un país entra en un índice seguido por grandes fondos, los gestores pasivos y benchmark-aware deben comprar sus bonos.
Ese proceso atrae capital automático y aumenta la profundidad del mercado secundario.
Los fondos de pensiones son compradores ideales para deuda larga
Un fondo de pensiones tiene obligaciones que se extienden décadas. Esto le permite mantener bonos de larga duración sin necesitar liquidez diaria.
Los gobiernos valoran especialmente a este tipo de inversor porque tiende a reaccionar menos a fluctuaciones de corto plazo.
La entrada de NPS encaja con la estrategia india de atraer capital considerado estable.
India compite con otros emergentes por el mismo dinero
Los gestores internacionales comparan el rendimiento indio con Brasil, Indonesia, México, Sudáfrica y otros mercados emergentes.
Cada país ofrece una combinación distinta de tipos, inflación, divisa y riesgo político.
India tiene a su favor tamaño, crecimiento y profundidad, aunque el rendimiento no puede analizarse aislado del comportamiento de la rupia.
El atractivo de la renta fija ha aumentado globalmente
Los bonos vuelven a competir con acciones y mercados privados después de años de rendimientos muy bajos.
Los inversores institucionales pueden obtener cupones elevados sin asumir riesgo empresarial directo.
Esto explica por qué los flujos hacia deuda soberana emergente están recibiendo más atención en 2026.
La bolsa india sigue captando operaciones relevantes
El interés extranjero no se limita a bonos. El mercado de capitales indio mantiene una actividad importante en OPV y M&A.
La salida a bolsa de NSE recibió más de 10.000 millones de dólares en órdenes, demostrando que existe demanda por activos financieros de calidad.
La diferencia es que la deuda puede atraer a inversores más conservadores que no quieren asumir volatilidad bursátil.
Las empresas indias también están invirtiendo fuera del país
El crecimiento financiero de India se refleja en ambas direcciones. Las compañías locales están realizando adquisiciones internacionales mientras los inversores globales buscan exposición a activos indios.
BlackHold Capital News ha analizado cómo el M&A saliente de empresas indias se acerca a 24.000 millones de dólares.
Esta internacionalización profundiza la integración del país con mercados globales.
El nuevo régimen puede convertirse en un precedente regulatorio
India ha sido históricamente más exigente que otros mercados en registro y documentación para inversores extranjeros.
El esquema simplificado reconoce que un banco central, fondo soberano o gran plan de pensiones presenta un perfil de riesgo distinto al de un inversor opaco.
Si la reforma atrae capital sin generar problemas de supervisión, SEBI puede extender la lógica a otras áreas.
El marco SWAGAT-FI ya anticipaba esta dirección
La simplificación para deuda soberana se suma a otras reformas de 2026 destinadas a facilitar el acceso de inversores extranjeros considerados fiables.
SEBI ha impulsado procesos unificados y menos documentación repetitiva para determinados fondos soberanos, bancos centrales, aseguradoras y fondos de pensiones.
El mensaje regulatorio es claro: India quiere mantener controles de identificación y supervisión, pero reducir pasos que no aportan valor cuando el inversor ya está ampliamente regulado en su país de origen.
La política fiscal seguirá siendo una variable central
Los compradores de deuda analizan cuánto necesita emitir el Gobierno y si la trayectoria del déficit es sostenible.
Una economía que crece rápido puede absorber niveles elevados de inversión pública, pero un deterioro fiscal puede exigir rendimientos más altos.
El NPS tendrá que evaluar esta dinámica junto con inflación y política monetaria.
El riesgo de duración puede ser importante
Comprar un bono a diez años con rendimiento del 7% no garantiza estabilidad de precio.
Si los tipos suben después de la compra, el valor de mercado del título cae. Si bajan, el bono puede generar una ganancia adicional.
Un fondo de pensiones tiene más capacidad para mantener hasta vencimiento, pero sus estados financieros todavía reflejan cambios de valoración.
La curva de tipos ofrece opciones más allá del bono a diez años
Un inversor institucional no tiene que concentrar toda su asignación en el vencimiento de referencia. Puede repartir entre letras, bonos intermedios y títulos largos según sus necesidades actuariales.
Las letras indias ofrecen rendimientos de aproximadamente el 5,3% al 6%, inferiores al diez años pero con menor sensibilidad a movimientos de tipos.
Construir una cartera escalonada permitiría al NPS equilibrar rentabilidad, duración y liquidez en lugar de asumir una única apuesta sobre la curva.
La cobertura de divisa puede consumir parte del rendimiento
Un inversor coreano puede decidir cubrir exposición a la rupia frente al won o frente al dólar.
El coste de esa cobertura depende de diferenciales de tipos y mercado de derivados.
La rentabilidad neta debe calcularse después de incorporar esa protección, no únicamente observando el cupón nominal.
El movimiento puede beneficiar a la profundidad del mercado
Más inversores institucionales significan más compradores y vendedores con horizontes distintos.
Esto puede mejorar liquidez, reducir spreads y facilitar emisiones futuras del Gobierno.
También crea un mercado más resistente si los flujos minoristas o especulativos se vuelven volátiles.
El impacto sobre el won también forma parte de la decisión
El NPS gestiona sus obligaciones en moneda surcoreana, por lo que una inversión india introduce una segunda capa de riesgo cambiario.
La relación entre rupia y won puede comportarse de forma distinta a la relación entre rupia y dólar, especialmente cuando Corea e India atraviesan ciclos económicos diferentes.
El fondo puede decidir cubrir parte de la exposición y dejar otra abierta para diversificar, una política que afectará directamente a la rentabilidad final para sus beneficiarios.
Qué debería vigilar el mercado ahora
La primera cuestión es cuándo obtendrá el NPS la licencia y qué volumen decidirá asignar.
La segunda es si otros fondos de pensiones anuncian movimientos similares. La tercera es la evolución del rendimiento a diez años y de la rupia.
Si la nueva vía atrae varias instituciones grandes, 2026 puede marcar un cambio estructural en la composición de tenedores de deuda india.
India intenta convertir crecimiento económico en profundidad financiera
Durante años, el atractivo del país se ha asociado sobre todo a acciones y crecimiento empresarial.
La nueva estrategia busca que su mercado de bonos se convierta también en destino habitual para capital internacional.
La posible entrada directa del NPS surcoreano es una señal de que esa transición empieza a ganar credibilidad entre algunos de los inversores más grandes del mundo.
Fuentes consultadas
La información sobre el proceso del National Pension Service y las cifras de mercado procede de Reuters del 22 de septiembre de 2026. El nuevo marco regulatorio se ha contrastado con la circular oficial de SEBI sobre facilidades para FPIs que invierten solo en deuda pública. Para análisis de mercados puede consultarse BlackHold Capital y para crecimiento empresarial, BlackHold Startups.
Fotografía: Ravi Roshan / Pexels.