Volkswagen espera que el mercado chino de turismos se contraiga aproximadamente un 20% en 2026, una caída que el máximo responsable del grupo en China, Ralf Brandstaetter, compara por su intensidad con los peores momentos de la pandemia. La previsión confirma que el mayor mercado automovilístico del mundo atraviesa una corrección profunda después de años de exceso de capacidad, guerras de precios y rápida transición hacia vehículos eléctricos y conectados. Para Volkswagen, el problema es especialmente delicado porque China ha sido durante décadas una de sus principales fuentes de volumen y beneficios.
La caída de la demanda doméstica no significa que la industria china esté perdiendo capacidad competitiva. Ocurre casi lo contrario: las ventas dentro del país llevan meses débiles mientras las exportaciones de fabricantes chinos siguen creciendo. Esto crea un entorno donde compañías como BYD, Geely, Chery, SAIC y otros grupos buscan cada vez más clientes fuera de China. El resultado es una doble presión para Volkswagen: vende menos en su mercado histórico asiático y al mismo tiempo enfrenta rivales chinos más fuertes en Europa, Latinoamérica y otras regiones.
Una contracción del 20% cambia el tamaño del mercado
China representa una parte enorme del volumen mundial de automóviles.
Una caída de una quinta parte no es una corrección marginal.
Obliga a fabricantes, concesionarios y proveedores a revisar capacidad, inventarios y planes de inversión.
Las ventas domésticas llevan once meses cayendo
Reuters señala que el mercado chino acumula once meses consecutivos de descensos hasta agosto.
La duración indica que no se trata únicamente de un problema de calendario o una comparación puntual.
La debilidad refleja presión sobre consumo y un ajuste después de años de expansión y subsidios.
Volkswagen compara la situación con la pandemia
Brandstaetter ha utilizado una referencia extraordinariamente fuerte para describir la contracción.
Durante la pandemia, cierres de fábricas y restricciones de movilidad provocaron caídas abruptas en ventas.
Que un directivo compare 2026 con aquel episodio muestra la gravedad del ajuste actual.
China fue durante años una máquina de beneficios para Volkswagen
Las joint ventures del grupo permitieron vender millones de vehículos en un mercado que crecía con rapidez.
Las marcas alemanas disfrutaban de una reputación elevada entre consumidores de renta media y alta.
Ese modelo se ha debilitado a medida que las marcas locales mejoraron producto y tecnología.
El vehículo eléctrico cambió las reglas de competencia
Los fabricantes chinos avanzaron muy rápido en baterías, software y arquitectura electrónica.
El consumidor empezó a valorar conectividad, interfaces y asistentes digitales además de ingeniería mecánica.
Volkswagen tuvo que acelerar inversiones y alianzas para recuperar velocidad en estas áreas.
La guerra de precios ha erosionado márgenes
Una capacidad productiva elevada frente a demanda débil genera descuentos.
Los fabricantes reducen precios para mover inventario y mantener utilización de plantas.
Esto puede sostener volumen, pero destruye rentabilidad si se prolonga.
La capacidad ociosa puede convertirse en un problema estructural
Las fábricas de automóviles tienen elevados costes fijos.
Cuando funcionan por debajo de su capacidad óptima, el coste por vehículo aumenta.
La caída del mercado obliga a decidir qué plantas mantener, reconvertir o cerrar para proteger márgenes.
Las marcas locales soportan mejor determinados niveles de coste
Los grupos chinos han construido cadenas de suministro muy integradas.
Algunos controlan baterías, electrónica y fabricación en una proporción mayor que sus rivales extranjeros.
Esa integración permite reaccionar más rápido cuando el mercado exige bajar precios.
Volkswagen ha profundizado alianzas tecnológicas en China
El grupo creó estructuras específicas para desarrollar software y conducción automatizada adaptados al mercado local.
Su unidad CARIZON ha ampliado colaboración con Horizon Robotics.
La estrategia busca reducir ciclos de desarrollo y responder a expectativas de consumidores chinos.
El software local se ha convertido en una necesidad
Un sistema diseñado en Europa puede no ofrecer las mismas integraciones digitales que espera un usuario en China.
Mapas, pagos, aplicaciones y ecosistemas móviles varían por mercado.
Volkswagen necesita desarrollar vehículos “en China para China” en lugar de exportar simplemente una plataforma global.
Los fabricantes chinos están exportando la capacidad sobrante
Mientras las ventas domésticas caen, las exportaciones continúan creciendo.
Esto permite a las plantas mantener mayor utilización y buscar margen fuera.
Europa se convierte en uno de los destinos estratégicos por su tamaño y nivel de precios.
La presión llega directamente a Alemania
El sector automovilístico es una pieza central de la economía alemana.
La pérdida de cuota en China afecta empleo, proveedores y beneficios.
También reduce el flujo de caja disponible para financiar la transición eléctrica en Europa.
El ascenso industrial chino va más allá del automóvil
BlackHold Capital News ha analizado la creciente competencia china en maquinaria y transporte, un fenómeno que el BCE considera especialmente relevante para Alemania.
El automóvil es la expresión más visible de esa transformación.
China ha pasado de ser un mercado final para productos europeos a convertirse en rival tecnológico y exportador.
Los tipos chinos permanecen sin cambios
China mantiene sus tipos de referencia LPR sin cambios por decimosexto mes consecutivo.
La política monetaria busca apoyar actividad sin recurrir necesariamente a grandes recortes.
La debilidad del automóvil muestra que determinados sectores siguen necesitando un ajuste de capacidad.
El yuan influye en la competitividad exportadora
Una moneda relativamente débil puede abaratar vehículos chinos en mercados exteriores.
El yuan ha alcanzado recientemente máximos de varios años mientras el PBOC modifica su gestión.
La evolución cambiaria afectará a precios de exportación y márgenes.
La Unión Europea está respondiendo con medidas comerciales
Bruselas ha investigado subsidios y aplicado mecanismos para proteger a productores europeos.
Los aranceles pueden elevar el coste de modelos importados.
Pero también crean incentivos para que fabricantes chinos produzcan directamente dentro de Europa.
China apoya inversiones de sus automotrices en Europa
El ministro de Comercio chino ha defendido que las compañías del país inviertan en plantas europeas.
Esta estrategia transforma la discusión: un coche de marca china puede terminar fabricándose dentro de la propia Unión.
La política industrial europea tendrá que decidir cómo trata capital, tecnología y empleo creados por esas inversiones.
La producción local puede sortear parte de las barreras
Construir una fábrica en Europa reduce exposición a aranceles y costes logísticos.
También acerca producción al consumidor.
La contrapartida para fabricantes chinos es operar con salarios, energía y regulación más caros.
Volkswagen necesita defender cuota sin destruir precio
Responder a descuentos con una guerra de precios permanente sería costoso.
La compañía necesita diferenciarse mediante marca, calidad, tecnología y servicio.
El reto es hacerlo mientras rivales locales reducen rápidamente la distancia en esas mismas áreas.
Porsche agrava el problema del grupo
La marca de deportivos ha sufrido especialmente la caída de demanda china y un cambio en el mercado de lujo.
Volkswagen ha tenido que revisar previsiones y asumir importantes cargos relacionados con Porsche.
La debilidad de una de sus unidades históricamente más rentables reduce el margen para financiar otras transformaciones.
El grupo ya ha lanzado una gran reestructuración
Volkswagen está reduciendo costes y empleo mientras simplifica estructuras.
El objetivo es adaptar una organización diseñada para enormes volúmenes de motores de combustión a una industria eléctrica y digital.
La caída china aumenta la urgencia de ejecutar ese plan.
La escala sigue siendo fundamental en automóvil
Desarrollar una plataforma cuesta miles de millones.
Cuantas más unidades se venden, más fácil resulta repartir la inversión.
Perder volumen en China puede elevar el coste unitario de tecnologías que Volkswagen esperaba amortizar globalmente.
Las baterías condicionan el coste del vehículo eléctrico
China domina gran parte de la cadena de baterías.
Las marcas locales tienen acceso cercano a fabricantes y materias procesadas.
Volkswagen intenta desarrollar su propia estrategia de celdas y suministro para reducir dependencia.
Las materias primas siguen siendo estratégicas
BlackHold Capital News ha analizado cómo distintas industrias buscan alternativas a tierras raras dominadas por China.
Los vehículos eléctricos utilizan numerosos materiales críticos en motores, baterías y electrónica.
La seguridad de suministro afecta directamente al coste industrial europeo.
La inteligencia artificial entra también en el automóvil
Asistentes, conducción automatizada y optimización de software requieren modelos más avanzados.
Alibaba está ampliando su infraestructura de IA y chips propios en China.
El ecosistema tecnológico local puede acelerar soluciones disponibles para fabricantes chinos.
La integración vertical puede ser una ventaja estructural
Algunos fabricantes controlan desde batería hasta software y ensamblaje final.
Esto reduce dependencia de múltiples proveedores y acorta tiempos de decisión.
Los grupos europeos tradicionales operan con cadenas más complejas y numerosas capas organizativas.
Los proveedores alemanes también sufren
Una menor producción de Volkswagen, BMW o Mercedes reduce pedidos a fabricantes de componentes.
Muchos proveedores están invirtiendo simultáneamente en electrificación y automatización.
La caída de volumen llega en un momento donde necesitan capital para transformarse.
La presión sobre proveedores puede acelerar consolidación
Los fabricantes de componentes con menor escala pueden tener dificultades para financiar I+D y soportar caídas de pedidos.
Esto favorece fusiones, cierres o ventas a grupos más grandes.
La transformación del automóvil puede terminar cambiando no solo las marcas finales, sino toda la estructura de la cadena industrial europea.
La demanda china puede no volver al patrón anterior
Esperar una recuperación cíclica no es suficiente si las preferencias del consumidor han cambiado.
Las marcas locales tienen una cuota estructuralmente mayor que hace cinco años.
Volkswagen necesita asumir que parte del terreno perdido puede no recuperarse con una simple mejora macroeconómica.
El mercado de ocasión también influye
Descuentos agresivos en coches nuevos reducen el valor residual de vehículos usados.
Esto afecta leasing y financiación.
Un deterioro de residuales puede elevar el coste mensual para futuros compradores y presionar financieras cautivas.
El valor residual es especialmente importante para los eléctricos
Los cambios rápidos de batería, autonomía y software pueden hacer que modelos de pocos años parezcan tecnológicamente antiguos.
Si los compradores esperan nuevas generaciones más baratas, el precio de segunda mano cae.
Volkswagen necesita gestionar este riesgo porque afecta directamente al coste de sus programas de leasing.
La financiación del automóvil es otra fuente de beneficio y riesgo
Volkswagen ofrece crédito y leasing a millones de clientes.
Cuando los precios bajan y la morosidad sube, la división financiera puede sufrir.
La compañía debe gestionar simultáneamente ventas, riesgo crediticio y valor de activos recuperados.
India aparece como mercado alternativo
Volkswagen explora una colaboración con JSW para mejorar localización y rentabilidad en India.
El país ofrece crecimiento a largo plazo, aunque parte de una escala menor que China.
Diversificar hacia India puede reducir dependencia, pero no reemplazar inmediatamente el volumen perdido.
La localización será clave en cualquier mercado nuevo
Importar vehículos completos suele generar costes y exposición a aranceles.
Producir localmente permite adaptar precios y producto.
La experiencia china demuestra que Volkswagen necesitará cadenas regionales más profundas si quiere crecer de forma rentable en India y otras economías.
Europa sigue siendo un mercado esencial
La transición eléctrica europea avanza con regulación de emisiones cada vez más exigente.
Volkswagen necesita defender cuota frente a Tesla y marcas chinas.
El éxito de nuevos modelos asequibles será determinante para recuperar rentabilidad.
La caída china también puede liberar capacidad de inversión local
Un mercado más pequeño obliga a revisar fábricas y joint ventures.
Volkswagen puede cerrar, reconvertir o especializar instalaciones.
La asignación de capital tendrá que concentrarse en proyectos con posibilidades reales de retorno.
Los socios chinos ganan poder de negociación
Las joint ventures ya no dependen tanto del conocimiento occidental como en décadas anteriores.
Los fabricantes locales aportan tecnología, software y cadenas de suministro propias.
Esto puede alterar el equilibrio económico de alianzas históricas.
Qué debería vigilar un inversor
Las entregas mensuales en China serán la primera referencia.
También importarán márgenes, reducción de inventario y evolución de las joint ventures.
El ritmo de exportación de competidores chinos mostrará cuánta presión adicional llegará a otros mercados.
El 20% de caída simboliza un cambio estructural
Volkswagen no enfrenta únicamente un mal año en China.
Enfrenta un mercado donde los fabricantes locales han ganado tecnología, escala y confianza del consumidor.
La recuperación del grupo dependerá de adaptarse a esa nueva realidad más que de esperar que el entorno vuelva a parecerse al de la década pasada.
Fuentes consultadas
La previsión de caída del mercado chino y las declaraciones de Ralf Brandstaetter proceden de Reuters, 22 de septiembre de 2026. El contexto financiero se ha contrastado con los resultados semestrales de Volkswagen Group. Para análisis financiero puede consultarse BlackHold Capital y para empresas en crecimiento, BlackHold Startups.
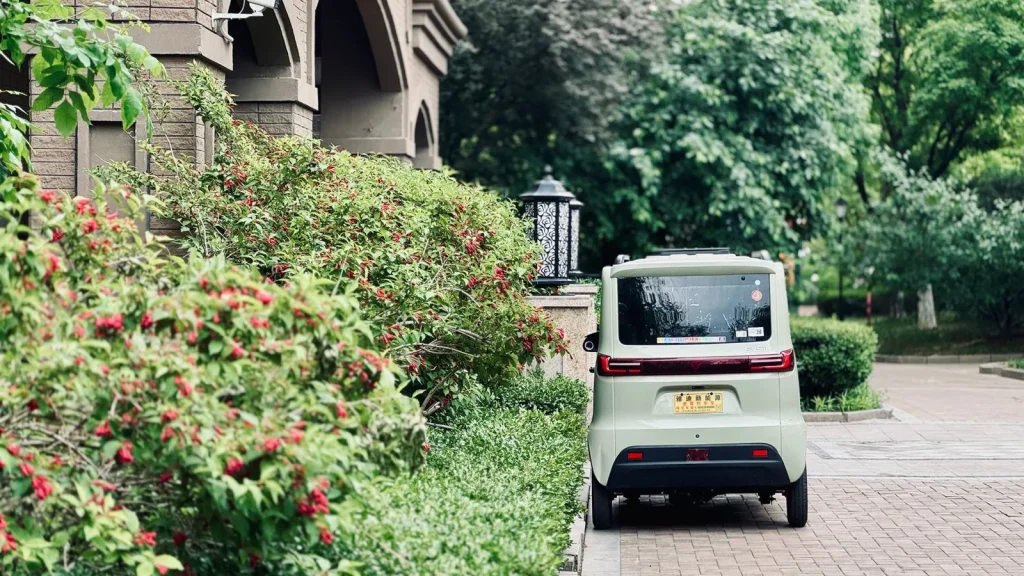
Fotografía: Shuaizhi Tian / Pexels.
El ascenso industrial de China golpea a Alemania y desplaza a fabricantes europeos de mercados globales, según el BCE