El beneficio neto resume un resultado contable, mientras que el flujo de caja libre intenta mostrar qué efectivo queda después de sostener e invertir en la actividad. La diferencia importa cuando se analizan dividendos, deuda y capacidad para financiar crecimiento.
Qué factores explican este indicador
Depreciaciones, provisiones, variaciones de existencias, cuentas a cobrar e inversiones en activos pueden separar ambas métricas. También hay criterios diferentes de cálculo: algunas presentaciones restan inversiones de mantenimiento y crecimiento conjuntamente, otras muestran ajustes propios.
Para interpretar flujo caja libre beneficio neto, conviene comparar la evolución de varios periodos y conservar una definición constante. Cambiar los supuestos o mezclar cifras individuales y consolidadas puede ofrecer una impresión engañosa incluso cuando todos los datos de partida son correctos. La documentación que acompaña a las cuentas y los contratos suele ser tan importante como el número final.
Un ejemplo que ayuda a entenderlo
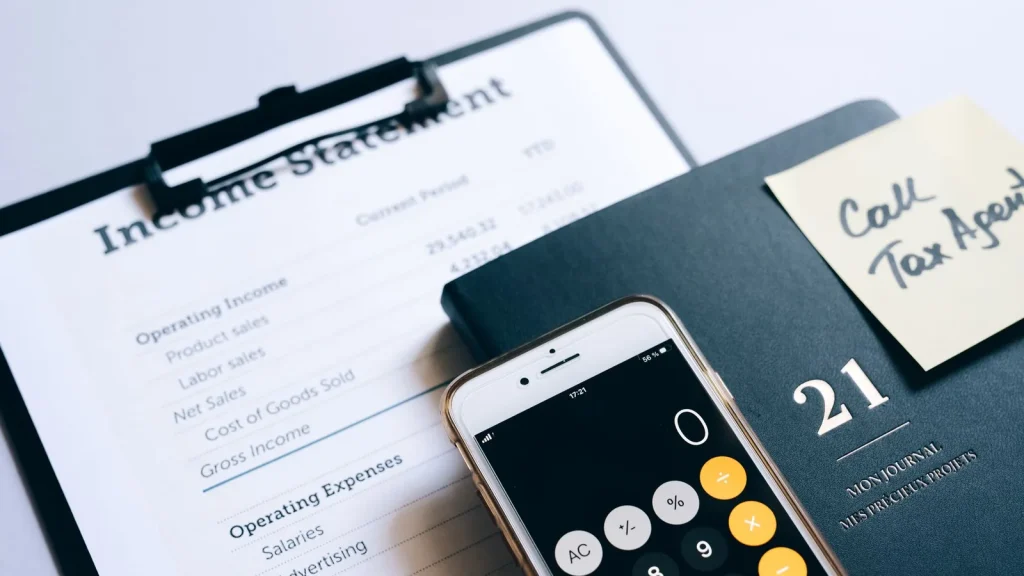
Una compañía tecnológica que vende suscripciones anuales puede cobrar antes de reconocer todo el ingreso. Una industrial puede cerrar contratos rentables y, al mismo tiempo, invertir en maquinaria costosa. En ambos casos conviene consultar el estado de flujos de efectivo completo.
La lectura de un caso aislado siempre tiene límites. El tamaño de la empresa, sus necesidades de financiación y el ciclo del negocio condicionan el resultado. Por eso es preferible contrastar alternativas y preguntar qué variable concreta cambiaría la conclusión, en lugar de convertir una sola cifra en una recomendación automática.
Riesgos y errores de interpretación
Un flujo de caja libre positivo de un trimestre no demuestra por sí solo estabilidad financiera. La venta de activos, pagos aplazados y necesidades de inversión futuras alteran la lectura. También debe comprobarse si las cifras están ajustadas por operaciones extraordinarias.
Las decisiones de inversión y financiación requieren valorar escenarios desfavorables. Una mejora reciente no asegura continuidad y una cifra peor que la de un competidor no implica necesariamente una gestión deficiente: los modelos de negocio, calendarios y metodologías pueden ser muy distintos.
Comprobaciones útiles antes de tomar decisiones
Reconciliar el flujo de explotación con cambios de capital circulante, restar inversiones materiales e inmateriales pertinentes y comparar varios ejercicios. Identificar pagos recurrentes, adquisiciones y arrendamientos mejora la utilidad del indicador, sin sustituir un análisis integral.
Como apoyo, se pueden consultar los documentos oficiales de la CNMV y del Banco de España. Para completar el contexto, revisa también el análisis de cobertura de intereses, la interpretación del IPC, la duración de las carteras de renta fija y el papel de la volatilidad implícita. Son herramientas diferentes que ayudan a situar una cifra en su contexto.
La recomendación metodológica es registrar fuentes, fecha de corte y limitaciones del cálculo, explicar la decisión que se quiere apoyar y revisar el análisis cuando cambian los datos. Esta disciplina evita conclusiones precipitadas y permite comparar resultados a lo largo del tiempo sin perder trazabilidad.
Fotografía: Leeloo The First / Pexels.