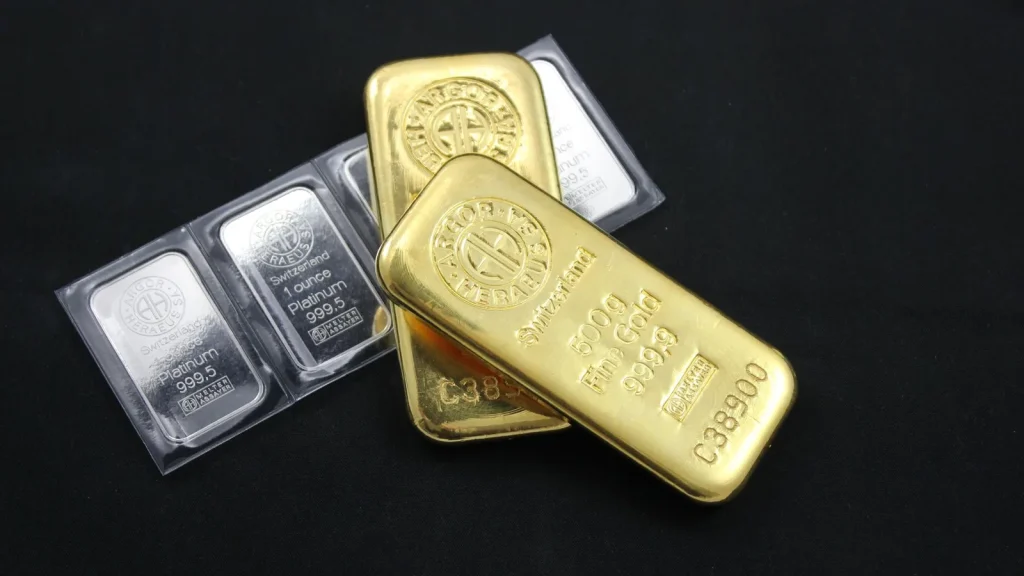
El oro vuelve a enfrentarse a una combinación incómoda: tipos de interés elevados durante más tiempo, un dólar fortalecido y una inflación que no termina de regresar con claridad a los objetivos de los bancos centrales. El metal cotiza con tono débil este 23 de septiembre después de que los inversores redujeran la probabilidad de una relajación monetaria rápida. La presión llega pese a que la incertidumbre geopolítica continúa siendo elevada, una señal de que, en el corto plazo, el coste de oportunidad de mantener un activo sin cupón está pesando más que la demanda de refugio.
La situación es especialmente interesante porque el oro sigue en niveles históricamente altos tras un año marcado por compras de bancos centrales, tensión fiscal y episodios de aversión al riesgo. El debate ya no es si el metal tiene demanda estructural, sino qué parte de esa demanda puede compensar un entorno en el que los bonos ofrecen rendimientos elevados y el dólar vuelve a máximos de dos meses. La respuesta dependerá de inflación, política monetaria, reservas oficiales y comportamiento de inversores financieros.
El oro pierde impulso con los tipos reales al alza
El metal no paga intereses. Por eso, cuando los bonos soberanos ofrecen más rendimiento real, mantener oro se vuelve relativamente menos atractivo para parte de los inversores.
La relación no es perfecta, pero suele ser importante en horizontes de semanas y meses. Si el mercado espera que la Fed mantenga los tipos elevados, las yields reales pueden sostenerse y limitar el potencial del oro.
Este mecanismo explica por qué un activo refugio puede caer incluso cuando existe incertidumbre geopolítica.
El dólar añade una segunda capa de presión
El oro se negocia internacionalmente en dólares. Cuando la moneda estadounidense sube, el metal se encarece para compradores que utilizan euros, yenes o monedas emergentes.
El dólar acaba de alcanzar máximos de dos meses en un contexto de expectativas de tipos más altos.
La combinación de dólar fuerte y yields elevadas suele ser uno de los entornos más difíciles para el metal precioso.
El mercado ha cambiado su lectura de la Reserva Federal
Hace unos meses, parte de los inversores esperaba un ciclo de relajación más rápido. La persistencia de la inflación y la fortaleza de algunos indicadores han obligado a revisar esas expectativas.
La Fed no necesita anunciar una gran subida para afectar al oro. Basta con que el mercado retrase recortes o eleve la tasa terminal esperada.
El metal reacciona a la diferencia entre lo que se esperaba y lo que ahora se descuenta.
La inflación todavía ofrece un argumento estructural a favor del oro
Aunque los tipos altos sean negativos en el corto plazo, una inflación persistente puede reforzar la demanda de activos considerados reserva de valor.
El problema es el timing. Si los bancos centrales responden a la inflación subiendo tipos, el primer efecto puede ser negativo para el oro.
Solo cuando el mercado empieza a dudar de la capacidad de controlar precios sin dañar crecimiento aparece una demanda defensiva más fuerte.
El petróleo sigue siendo una variable decisiva
Los precios energéticos afectan directamente a expectativas de inflación. Una caída del crudo puede aliviar presión sobre tasas y favorecer al oro; un repunte puede tener el efecto contrario si obliga a los bancos centrales a endurecer política.
El Brent ha retrocedido desde niveles cercanos a 100 dólares, aunque continúa en una zona alta respecto a meses anteriores.
El oro está por tanto expuesto a una cadena indirecta que empieza en energía y termina en tipos reales.
La geopolítica impide una lectura puramente monetaria
Las tensiones en Oriente Medio mantienen activa una demanda de refugio que puede reaparecer con rapidez si empeora el escenario.
Un evento que amenace transporte energético, seguridad regional o relaciones entre grandes potencias puede generar compras de oro incluso con tipos elevados.
Ese componente explica parte de la resiliencia del metal pese a los vientos en contra monetarios.
Los bancos centrales siguen siendo compradores relevantes
Durante los últimos años, numerosas autoridades monetarias han aumentado sus reservas de oro para diversificar activos y reducir dependencia del dólar.
Estas compras son menos sensibles a movimientos diarios de precio que las de fondos especulativos. Un banco central puede acumular por razones estratégicas durante años.
La demanda oficial crea una base estructural que diferencia el ciclo actual de otros periodos de tipos altos.
La diversificación de reservas tiene una dimensión geopolítica
Las sanciones financieras y la congelación de activos soberanos han llevado a algunos países a valorar más los activos físicos sin riesgo de contraparte.
El oro almacenado domésticamente no depende de la promesa de pago de otro Estado.
Eso le concede un papel singular dentro de reservas internacionales, aunque no genere rendimiento.
Los ETF pueden amplificar movimientos
Los fondos cotizados respaldados por oro permiten que inversores financieros entren y salgan sin almacenar metal físicamente.
Cuando los flujos hacia ETF aumentan, pueden reforzar subidas; cuando salen, añaden presión de oferta financiera.
El seguimiento de holdings de ETF ayuda a distinguir si el movimiento está dominado por inversores occidentales o por demanda física y oficial.
La demanda de joyería responde de forma distinta
India y China son mercados importantes para consumo físico. Cuando el precio sube demasiado en moneda local, compradores pueden aplazar compras o reducir peso de las piezas.
Un dólar fuerte complica aún más esa demanda si las monedas locales se debilitan.
La estacionalidad de bodas y festividades puede sostener volumen, pero no elimina sensibilidad al precio.
India combina oro con una rupia bajo presión
Un inversor indio observa el precio internacional y el tipo USD/INR al mismo tiempo.
Si el dólar se fortalece, el oro puede seguir caro en rupias incluso aunque el precio en dólares retroceda.
Este mecanismo ayuda a explicar por qué la demanda física puede enfriarse sin que exista una gran corrección internacional.
China añade otro tipo de demanda
Los hogares chinos utilizan oro como instrumento de ahorro y diversificación frente a inmobiliario y bolsa doméstica.
Las condiciones financieras locales y la confianza en otros activos influyen en compras de lingotes y joyería.
El yuan ha mostrado recientemente fortaleza frente al dólar, lo que puede reducir parcialmente el coste local de importar metal.
La plata no replica exactamente la dinámica del oro
Aunque ambos metales comparten componente monetario, la plata tiene una exposición industrial mucho mayor.
Demanda de solar, electrónica y otras aplicaciones puede sostenerla incluso cuando los tipos pesan sobre activos refugio.
Por eso el ratio oro/plata ofrece información sobre si el mercado está valorando más seguridad monetaria o actividad industrial.
Las mineras de oro incorporan riesgos adicionales
Comprar una acción minera no es equivalente a comprar el metal. La empresa tiene costes de energía, salarios, permisos, capex y riesgo operativo.
Un precio alto del oro puede mejorar margen, pero una inflación de costes puede absorber parte del beneficio.
Las compañías con balances sólidos y minas de bajo coste suelen comportarse mejor cuando el mercado empieza a exigir disciplina.
Los costes de energía son especialmente importantes para las mineras
Extraer y procesar mineral consume grandes cantidades de electricidad y combustible.
Un petróleo caro puede elevar costes al mismo tiempo que genera inflación que apoya nominalmente al oro.
La relación es por tanto ambigua para los productores: el precio de venta puede subir, pero también el coste de producir cada onza.
La oferta minera responde lentamente al precio
Descubrir, autorizar y construir una mina puede llevar muchos años. Incluso un gran aumento del oro no genera oferta inmediata.
Esta rigidez contribuye a que shocks de demanda tengan un efecto relevante sobre el precio.
El reciclaje de joyería puede reaccionar más rápido y convertirse en una fuente adicional cuando las cotizaciones son altas.
Los futuros muestran el coste financiero de mantener exposición
La curva de futuros incorpora tipos, almacenamiento y expectativas. En determinados entornos, el coste de mantener una posición mediante derivados puede aumentar.
Los traders institucionales comparan ese coste con ETF, oro físico y acciones mineras.
El vehículo elegido puede alterar el retorno incluso si la dirección del precio final es correcta.
La volatilidad implícita ofrece pistas sobre miedo real
Las opciones sobre oro muestran cuánto están pagando los inversores por protección frente a movimientos bruscos.
Un precio estable con volatilidad alta puede indicar que el mercado espera un catalizador importante.
Reuniones de bancos centrales y eventos geopolíticos suelen elevar las primas de opciones antes de que el spot se mueva.
El escenario higher for longer puede durar más de lo previsto
Si la inflación de servicios permanece resistente, los bancos centrales pueden mantener tipos elevados incluso cuando la energía se modere.
Eso prolongaría el viento en contra para el oro frente a bonos.
La clave será si el crecimiento aguanta. Una desaceleración fuerte podría devolver rápidamente la demanda defensiva al metal.
El riesgo fiscal de largo plazo sigue favoreciendo la tesis del oro
Estados Unidos y otras economías avanzadas mantienen déficits elevados y necesidades de financiación crecientes.
Una emisión abundante de deuda puede presionar yields, pero también alimentar dudas sobre sostenibilidad fiscal y valor real de las monedas.
El oro se beneficia cuando inversores buscan un activo fuera del pasivo de gobiernos altamente endeudados.
La tensión entre yields y riesgo fiscal es una de las paradojas actuales
Rendimientos altos hacen atractivos los bonos y presionan al oro, pero si esos rendimientos reflejan preocupación por deuda y déficit, el metal puede recibir demanda como cobertura.
Por eso una subida de yields no siempre genera una caída proporcional.
El origen del movimiento de tipos importa tanto como su nivel absoluto.
La política del BCE también afecta indirectamente
El BCE prevé que la inflación tarde hasta mediados de 2027 en volver al 2%.
Si Europa mantiene tipos restrictivos, el euro puede recibir apoyo y aliviar parte de la presión del dólar sobre el oro.
Si la economía europea se debilita y obliga a recortes antes que la Fed, el efecto sería el contrario.
La demanda institucional no se limita a bancos centrales
Fondos de pensiones, aseguradoras y family offices pueden utilizar oro como diversificador frente a carteras dominadas por acciones y renta fija.
La asignación suele ser pequeña en porcentaje, pero el tamaño de estos patrimonios significa que cambios modestos de peso pueden mover grandes cantidades de capital.
La decisión depende menos del precio de una sesión y más de correlaciones, volatilidad y confianza en otros activos financieros.
Las reservas oficiales pueden crear una base incluso en correcciones
Un banco central que compra por diversificación estratégica no suele abandonar el programa porque el oro retroceda un 2% o 3%.
Eso puede introducir demanda en caídas y reducir la profundidad de determinadas correcciones.
No garantiza un suelo exacto, pero cambia la composición de compradores respecto a ciclos donde dominaban inversores especulativos.
Los inversores deben separar horizonte táctico y estratégico
En el corto plazo, tipos reales y dólar dominan gran parte del comportamiento.
A largo plazo, reservas oficiales, deuda pública, diversificación y oferta minera adquieren más peso.
Un mismo inversor puede por tanto ser cauteloso tácticamente y mantener una asignación estratégica al metal.
La caída actual no elimina la función de cobertura
El oro no sube en cada episodio de incertidumbre. Su utilidad se observa como diversificador dentro de una cartera, no como seguro perfecto frente a todos los shocks.
Cuando el mercado teme inflación, crisis financiera o riesgo soberano, puede responder de formas distintas.
La correlación con acciones y bonos cambia con el régimen macroeconómico.
El siguiente gran movimiento dependerá de datos, no solo de titulares
Inflación, empleo y actividad determinarán si la Fed mantiene el tono restrictivo.
Un descenso convincente de precios podría reducir yields y devolver impulso al oro. Datos fuertes harían lo contrario.
El metal se encuentra en una zona donde cada publicación macro puede alterar rápidamente expectativas.
El oro sigue fuerte estructuralmente, pero el coste de oportunidad manda hoy
La debilidad del 23 de septiembre refleja una realidad sencilla: mientras los bonos paguen rendimientos altos y el dólar mantenga fortaleza, el metal necesita una demanda adicional para avanzar.
Las compras de bancos centrales y la geopolítica proporcionan esa base, pero no siempre bastan para dominar la sesión.
El equilibrio entre ambas fuerzas marcará si el oro consolida niveles actuales o inicia otra fase de subida cuando cambie el ciclo monetario.
La liquidez de los futuros permite ajustar exposición sin vender metal físico
Los grandes inversores no necesitan mover lingotes cada vez que cambia la expectativa de tipos. Pueden utilizar futuros y opciones para reducir o aumentar exposición en minutos, lo que acelera la reacción del precio a datos macroeconómicos. Esta profundidad financiera explica por qué una sorpresa de inflación puede mover el oro antes de que cambie la demanda física. También significa que una corrección táctica puede coexistir con compras estructurales de bancos centrales y gestores de reservas.
Fuentes del análisis
La evolución del mercado y el contexto de tipos se han contrastado con Reuters, 23 de septiembre de 2026. Para análisis de materias primas puede consultarse BlackHold Capital y para empresas vinculadas a minería y tecnología, BlackHold Startups.
Fotografía: Zlaťáky.cz / Pexels.