India está a punto de cambiar uno de los modelos de pagos digitales más exitosos del mundo. Desde el 15 de octubre, las compras realizadas mediante UPI por encima de 2.000 rupias podrán soportar una comisión al comercio de hasta el 0,4%, poniendo fin a una etapa en la que gran parte del crecimiento se apoyó en la gratuidad. La modificación puede generar alrededor de 1.100 millones de dólares anuales en ingresos hacia marzo de 2028 y, según estimaciones citadas por Reuters, cerca de 900 millones podrían concentrarse en PhonePe y Google Pay por su enorme cuota conjunta.
El cambio convierte una infraestructura pública de pagos instantáneos en una nueva fuente de monetización para plataformas privadas que durante años invirtieron en adquisición de usuarios sin cobrar por la transacción básica. La oportunidad es evidente: UPI procesa volúmenes gigantescos, está integrado en millones de comercios y se ha convertido en un hábito cotidiano para más de 500 millones de personas. La cuestión competitiva es si empezar a cobrar consolidará aún más a los líderes o creará espacio para rivales capaces de ofrecer mejores condiciones.
PhonePe y Google Pay controlan alrededor del 80% de las transacciones
La estructura de mercado ya está muy concentrada. PhonePe y Google Pay procesan conjuntamente una proporción cercana a cuatro quintas partes del volumen de UPI, mientras Paytm, bancos y otras aplicaciones compiten por el resto.
Una comisión calculada sobre el valor transaccionado beneficia desproporcionadamente a quien ya posee escala. Cuantos más pagos procesa una plataforma, mayor es la base sobre la que puede monetizar.
El resultado puede ser un círculo de refuerzo: más ingresos permiten subvencionar captación, invertir en producto y entrar en nuevas categorías financieras, lo que a su vez protege cuota.
La comisión del 0,4% se aplicará a pagos comerciales grandes
La reforma no convierte todos los pagos UPI en operaciones de pago. Las transacciones pequeñas siguen protegidas y el foco se sitúa en compras a comerciantes por encima de 2.000 rupias.
Este diseño intenta mantener la utilidad cotidiana de UPI para pequeños pagos y, al mismo tiempo, crear una fuente de ingresos allí donde el valor económico de la operación es mayor.
La diferencia con las tarjetas continúa siendo relevante: una tasa del 0,4% puede seguir siendo inferior a muchas comisiones tradicionales de aceptación.
El mercado deja atrás una década de crecimiento financiado por gratuidad
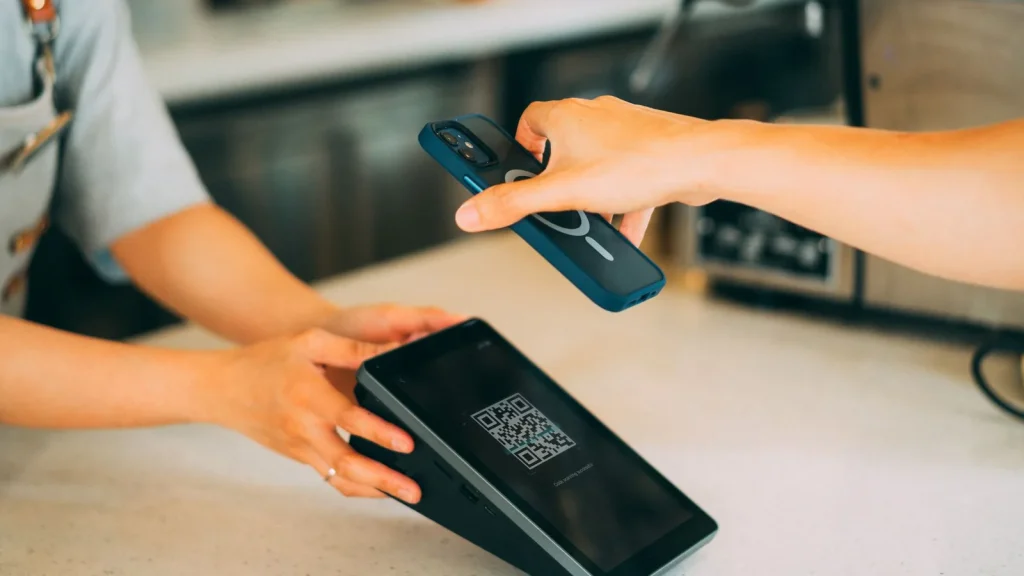
La expansión de UPI fue posible porque pagar con un QR resultaba extremadamente sencillo y no generaba una comisión visible para el usuario. Bancos, plataformas y Estado asumieron diferentes costes de infraestructura mientras se priorizaba la adopción.
Ese modelo fue eficaz para desplazar efectivo y tarjetas en millones de pequeños comercios. Pero a medida que el volumen creció, también aumentó el debate sobre quién debe financiar mantenimiento, fraude, soporte y nuevas funcionalidades.
La introducción de MDR reconoce que una infraestructura madura necesita un modelo económico sostenible, aunque el cambio altere incentivos competitivos.
Los líderes pueden ingresar cientos de millones sin cambiar de producto
La característica más atractiva del nuevo esquema para PhonePe y Google Pay es que no necesitan crear una nueva categoría desde cero. La base instalada ya existe.
Si las estimaciones de 1.100 millones de dólares de ingresos agregados se cumplen y su cuota se mantiene, los dos operadores dominantes podrían capturar aproximadamente 900 millones.
Ese flujo adicional puede financiar expansión rural, crédito, seguros, inversiones y servicios para comercios.
La monetización convierte los datos de pagos en una ventaja aún mayor
Cada transacción revela frecuencia, ticket medio, localización y patrones de consumo. Con consentimiento y dentro del marco regulatorio, esos datos pueden ayudar a diseñar productos financieros.
Una plataforma que conoce el flujo de ventas de un pequeño comercio puede evaluar mejor su capacidad de repago que un prestamista que solo analiza estados financieros tradicionales.
Por eso el valor de UPI no se limita a la comisión: es una puerta de entrada a crédito y servicios con márgenes potencialmente superiores.
Los pequeños rivales pueden quedar atrapados por falta de escala
Una aplicación con menor cuota recibirá menos ingresos de MDR y tendrá menos recursos para ofrecer incentivos o invertir en distribución.
La diferencia puede ampliarse si PhonePe y Google Pay utilizan la nueva rentabilidad para subvencionar otros servicios.
Los rivales necesitarán especializarse en nichos, pagos de alto valor, comercio digital o segmentos donde los líderes no tengan la misma ventaja.
El límite del 30% de cuota vuelve al centro del debate
NPCI ha planteado en varias ocasiones un techo de cuota para evitar que una sola aplicación domine UPI, pero su implementación se ha retrasado.
La llegada de comisiones hace que la cuestión sea más relevante. Una participación muy elevada ya no solo implica poder tecnológico; ahora se traduce directamente en ingresos.
Aplicar un límite podría redistribuir volumen, pero también generar fricción para usuarios acostumbrados a una aplicación concreta.
La red de comercios puede aceptar la tasa si sigue siendo barata
Para un negocio, la comparación no es entre pagar cero y pagar 0,4% en abstracto. Debe compararse con efectivo, tarjetas, fraude, conciliación y costes operativos.
UPI ofrece liquidación rápida y una experiencia ampliamente adoptada. Muchos comercios pueden considerar que una pequeña tasa sigue siendo razonable si reduce fricciones.
El riesgo aparece si adquirentes o plataformas añaden cargos adicionales que eleven el coste efectivo.
El impacto será distinto según el margen del comercio
Un supermercado que opera con márgenes muy estrechos sentirá una tasa del 0,4% de forma distinta a un comercio de electrónica o moda. En categorías de bajo margen, incluso unas pocas décimas pueden modificar la rentabilidad de una venta.
Esto puede incentivar a determinados negocios a dirigir pagos grandes hacia transferencia bancaria, efectivo o métodos con acuerdos comerciales específicos.
La capacidad de UPI para mantener interoperabilidad y simplicidad será decisiva para que el nuevo coste no fragmente la experiencia del usuario.
El consumidor podría terminar absorbiendo una parte indirecta
Aunque la comisión se cobre al comercio, los costes pueden trasladarse a precios, descuentos o promociones. La transferencia no tiene que aparecer como una línea separada en el recibo.
La intensidad dependerá de la competencia. Un gran comercio puede absorber parte del MDR para no perder clientes; un negocio con márgenes mínimos puede repercutirlo.
El efecto inflacionario agregado debería ser limitado a estas tasas, pero merece seguimiento por el gigantesco volumen de UPI.
El efectivo difícilmente recuperará el terreno perdido
Una de las dudas es si cobrar por UPI llevará a comercios a preferir efectivo. La fuerza del hábito juega en sentido contrario.
Millones de usuarios ya esperan poder pagar escaneando un código QR, y rechazar ese método puede suponer perder ventas.
La comodidad, la trazabilidad y la menor necesidad de manejar caja ofrecen valor incluso cuando la operación deja de ser completamente gratuita.
La reforma coincide con la llegada de pagos agénticos
India trabaja además en un marco para permitir que agentes de inteligencia artificial ejecuten determinados pagos UPI bajo límites y permisos del usuario.
BlackHold Capital News ya ha analizado los riesgos de fraude cuando agentes de IA reciben capacidad para comprar y pagar. En India, esa discusión puede convertirse rápidamente en un mercado masivo.
Si los agentes empiezan a iniciar transacciones, las plataformas que controlan distribución tendrán una posición privilegiada para monetizar el nuevo volumen.
UPI está evolucionando desde infraestructura de inclusión hacia plataforma comercial
En sus primeras etapas, el principal indicador era cuántas personas y comercios adoptaban pagos instantáneos. Ahora aparecen preguntas de margen, concentración y retorno sobre capital.
Este cambio es típico de redes maduras: primero se subsidia crecimiento y después se intenta extraer valor sin deteriorar la experiencia.
El desafío regulatorio consiste en permitir monetización suficiente para sostener innovación sin convertir una infraestructura abierta en un oligopolio cerrado.
La interoperabilidad seguirá siendo la principal defensa competitiva del sistema
Una de las fortalezas de UPI es que un usuario de una aplicación puede pagar a un comercio que trabaja con otra. La red evita que cada proveedor construya un jardín cerrado.
Si las nuevas comisiones empiezan a generar descuentos exclusivos, rutas preferentes o diferencias excesivas entre aplicaciones, esa interoperabilidad económica podría debilitarse aunque la técnica se mantenga.
NPCI tendrá que vigilar no solo que las transacciones funcionen, sino que la monetización no cree barreras artificiales para cambiar de proveedor.
Las stablecoins ofrecen una referencia alternativa de pagos programables
El crecimiento de UPI ocurre en paralelo a la expansión de activos digitales. Binance ha invertido 100 millones de dólares en Circle para profundizar la distribución de USDC.
Stablecoins y UPI utilizan arquitecturas distintas, pero compiten parcialmente por pagos rápidos, remesas y comercio digital.
India conserva una ventaja fundamental: UPI está conectado directamente con cuentas bancarias y tiene aceptación regulatoria doméstica a enorme escala.
Los bancos tradicionales también quieren capturar más valor
UPI depende de cuentas bancarias y rails gestionados dentro del sistema financiero formal. Las entidades asumen costes de fraude, infraestructura y liquidación.
Una fuente de comisiones puede mejorar la economía para participantes que hasta ahora procesaban enormes volúmenes con monetización limitada.
La tensión será repartir ingresos entre banco emisor, adquirente, plataforma y otros intermediarios sin elevar demasiado el coste al comercio.
El movimiento encaja con una transformación global del negocio de pagos
BlackHold Capital News ha seguido la operación de 1.600 millones de dólares para sacar Priority Technology de bolsa, evidencia de que las infraestructuras de pagos siguen atrayendo capital.
Los inversores valoran redes con volumen recurrente porque pequeñas comisiones aplicadas a millones de transacciones pueden producir flujos muy significativos.
UPI representa una versión extrema de esa economía por la escala alcanzada en India.
El éxito de PhonePe puede reforzar su estrategia de mercados de capitales
PhonePe ha preparado durante años el terreno para una eventual cotización y expansión financiera. Una nueva fuente de ingresos transaccionales mejora la narrativa ante inversores.
La plataforma puede demostrar no solo crecimiento de usuarios, sino monetización directamente relacionada con su cuota de mercado.
El riesgo es que esa misma concentración motive una regulación más agresiva antes de que el valor adicional se consolide.
Google Pay enfrenta una lógica diferente
Para Alphabet, los pagos son una pieza dentro de un ecosistema mucho mayor. Google puede utilizar UPI para reforzar Android, comercio y servicios, incluso si el margen directo no transforma sus resultados globales.
Esto le permite competir con un horizonte distinto al de una fintech independiente. Una aplicación pequeña necesita rentabilidad del pago; Google puede valorar también datos, engagement y distribución.
La asimetría es otra razón por la que los reguladores observan con atención la concentración.
Los comercios rurales pueden convertirse en el siguiente campo de expansión
Los líderes pueden reinvertir las nuevas comisiones en onboarding, soporte y productos para negocios fuera de grandes ciudades.
La oportunidad es significativa porque la digitalización de pequeños comercios todavía puede crecer. Una mayor penetración también amplía la base para crédito basado en flujos de caja.
El reto será evitar que la monetización desincentive precisamente a los comercios más sensibles a costes.
El fraude aumenta con el volumen y exige inversión permanente
Más transacciones significan más intentos de ingeniería social, suplantación y robo de credenciales.
Parte de la justificación económica de las comisiones puede ser financiar sistemas antifraude, soporte y recuperación.
Una plataforma que reduzca pérdidas y falsos positivos puede justificar mejor su coste frente a rivales puramente baratos.
El regulador conserva margen para recalibrar el modelo
La introducción de una tasa no tiene por qué ser el final del diseño. NPCI y las autoridades pueden ajustar umbrales, límites o reparto de ingresos si observan una caída excesiva de aceptación o una concentración mayor de la prevista.
Esta flexibilidad reduce el riesgo de que un error inicial quede fijado durante años, pero también crea incertidumbre para las plataformas que quieren valorar el nuevo flujo de ingresos.
Los inversores deberán tratar las estimaciones de 900 millones como una oportunidad condicionada por comportamiento del mercado y futuras decisiones regulatorias.
El sistema seguirá siendo una referencia internacional
Varios países estudian modelos de pagos instantáneos inspirados en UPI. India ha demostrado que una infraestructura interoperable puede escalar a cientos de millones de usuarios.
La nueva fase servirá para responder una pregunta que otros mercados también tendrán: cómo monetizar una red pública sin frenar adopción ni entregar demasiado poder a dos aplicaciones.
Lo que ocurra con PhonePe y Google Pay puede influir en diseños regulatorios fuera de India.
La comisión transforma la competencia sin cambiar el hábito del usuario
El punto más relevante del 15 de octubre es que el consumidor probablemente seguirá escaneando el mismo QR. La gran transformación ocurrirá detrás de la pantalla, en cómo se reparten ingresos y cómo cada plataforma utiliza ese dinero.
Para PhonePe y Google Pay, la gratuidad fue el coste de construir escala. Para sus rivales, el inicio de la monetización llega cuando esa escala ya está consolidada.
Por eso el cambio puede generar nuevos ingresos para todo el ecosistema y, al mismo tiempo, hacer todavía más difícil desplazar a los líderes.
La rupia puede alterar el valor económico de las comisiones
PhonePe y Google Pay generan el negocio domésticamente, pero sus accionistas y comparables se valoran en un mercado global donde el tipo de cambio importa. El RBI ha utilizado una gran facilidad de swaps para gestionar flujos de divisas. Una rupia estable facilita inversión tecnológica y reduce el coste de infraestructura importada; una depreciación fuerte puede elevar gastos de cloud, hardware y seguridad incluso mientras crecen los ingresos nominales de MDR.
Fuentes y cifras
La estructura de la nueva comisión, las estimaciones de ingresos y las cuotas de mercado proceden de Reuters, complementadas con la documentación pública de NPCI sobre UPI. Para análisis de fintech puede consultarse BlackHold Capital y para compañías tecnológicas emergentes, BlackHold Startups.
Fotografía: iMin Technology / Pexels.