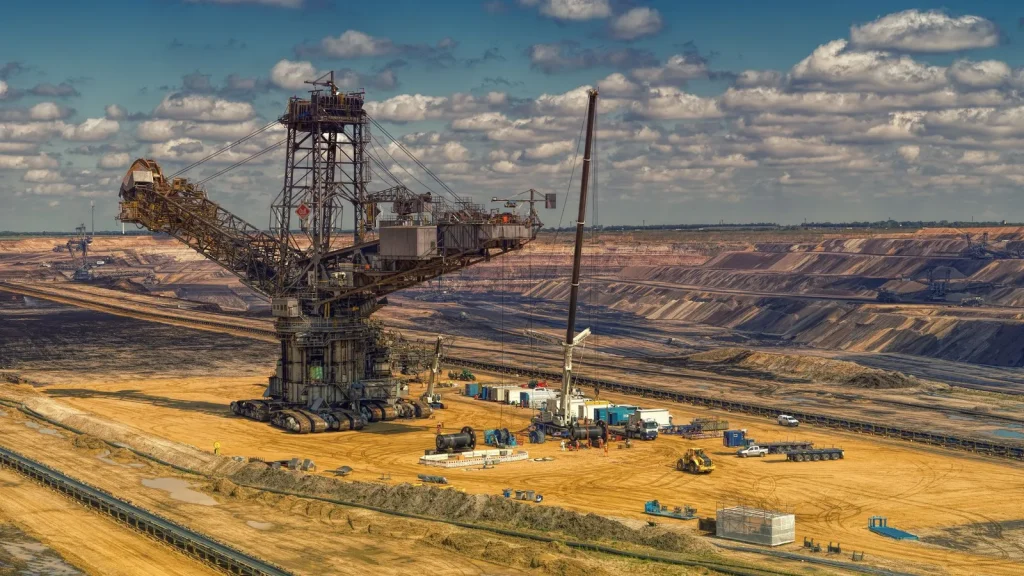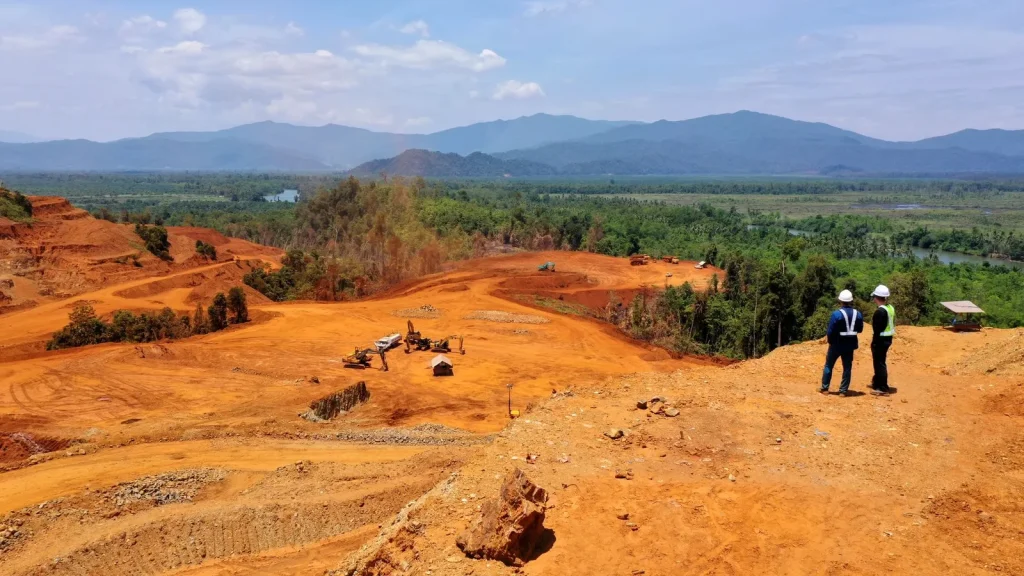
Indonesia está intentando hacer algo que el mercado del níquel lleva años esperando: utilizar su dominio de la oferta para frenar la sobreproducción y devolver poder de fijación de precios a una industria castigada por el exceso de capacidad. El Gobierno ha reducido el objetivo de producción minera para 2026 hasta aproximadamente 260-270 millones de toneladas húmedas, muy por debajo de los 379 millones autorizados en 2025. Sin embargo, la reacción del mercado ha sido más fría de lo que cabría esperar porque los operadores dudan de que las restricciones anunciadas se traduzcan en una reducción suficiente del metal disponible.
El problema está en la distancia entre la cuota oficial y la realidad industrial. Indonesia controla más del 60% de la producción mundial de níquel y ha construido una enorme red de fundiciones después de prohibir en 2020 la exportación de mineral sin procesar. Esas plantas necesitan alrededor de 340-350 millones de toneladas de mineral para operar a plena capacidad, según la industria, muy por encima de la cuota minera doméstica. La consecuencia es paradójica: mientras Yakarta intenta limitar extracción para sostener precios, sus propios smelters están importando mineral desde Filipinas y otros países para mantener las líneas en funcionamiento.
Indonesia domina más del 60% de la producción mundial
El peso del país convierte cualquier cambio regulatorio en una variable global.
Pocos mercados de materias primas tienen una concentración comparable en un solo productor.
Una reducción real de oferta indonesia podría modificar balances, inventarios y precios en cuestión de meses.
La cuota de 2026 se sitúa en torno a 260-270 millones de toneladas
El Gobierno redujo de forma significativa el volumen frente a las autorizaciones de 2025.
El ajuste responde a años de crecimiento que deprimieron los precios y erosionaron la rentabilidad de productores.
La política pretende equilibrar minería con demanda de la industria de procesamiento doméstica.
El Ministerio de Energía insiste en que las revisiones no son automáticas
El Ministerio de Energía y Recursos Minerales ha explicado que las solicitudes de modificación de los planes RKAB deben evaluarse formalmente.
La autoridad analiza producción, necesidades de la industria, condiciones de mercado y equilibrio de la cadena de suministro.
Esto significa que una empresa no puede asumir que recibirá más cuota simplemente porque su fundición necesita materia prima.
La industria, sin embargo, necesita mucho más mineral
La capacidad combinada de fundiciones RKEF y HPAL ronda niveles que requerirían aproximadamente 340-350 millones de toneladas húmedas de mineral al año.
Con una cuota de 260-270 millones, aparece un déficit potencial considerable entre extracción autorizada y demanda de procesamiento.
Ese desajuste explica por qué algunas plantas ya operan por debajo de su capacidad.
La utilización de fundiciones podría caer al 70%-75%
La industria indonesia ha advertido de que el uso de capacidad podría reducirse desde niveles cercanos al 90% registrados anteriormente.
Una caída tan fuerte implica menor eficiencia de activos construidos con grandes inversiones.
También eleva el coste unitario si gastos fijos se reparten entre menos toneladas procesadas.
El recorte ya ha obligado a algunas líneas a operar por debajo del 50%
En determinadas zonas industriales, la escasez de mineral autorizado ha reducido el ritmo de producción.
La medida demuestra que la regulación sí tiene efectos reales sobre algunos operadores.
La duda del mercado es si esos recortes bastarán para modificar el balance global de níquel refinado.
El precio llegó a rozar los 20.000 dólares por tonelada
Las primeras señales de restricciones llevaron al níquel de la LME hacia máximos de varios meses.
El mercado interpretó inicialmente que Indonesia estaba dispuesta a frenar de forma agresiva el crecimiento de oferta.
Sin embargo, el precio posteriormente retrocedió hacia la zona de 16.500 dólares, mostrando que parte del optimismo se deshizo.
La reacción de precios revela escepticismo
El análisis de Reuters firmado por Andy Home sostiene que los participantes siguen sin estar convencidos de que las cuotas reduzcan suficientemente la sobreoferta.
Esta es una interpretación del mercado, no una decisión oficial del Gobierno.
Los precios y los elevados inventarios visibles ofrecen, no obstante, evidencia de que la escasez todavía no domina el balance.
Los inventarios refinados siguen siendo elevados
Las existencias visibles combinadas en la London Metal Exchange y la Shanghai Futures Exchange rondan aproximadamente 478.000 toneladas.
Ese volumen equivale a cerca de siete semanas de consumo mundial.
Un colchón amplio reduce la urgencia de compradores incluso si el mineral empieza a escasear dentro de Indonesia.
El mineral y el metal refinado cuentan historias diferentes
Una fundición puede sufrir falta de ore mientras los almacenes globales mantienen grandes cantidades de níquel refinado.
La tensión upstream no se transmite inmediatamente al producto final.
Para que el precio suba de forma sostenida, el recorte debe terminar afectando producción refinada o expectativas de disponibilidad futura.
Indonesia está importando mineral para alimentar sus propias fundiciones
La situación es uno de los aspectos más llamativos del mercado.
Un país que domina la extracción global compra cada vez más ore extranjero porque su capacidad industrial supera la cuota doméstica autorizada.
La política crea así un incentivo para que proveedores vecinos ganen cuota.
Filipinas es el principal beneficiario inmediato
Las importaciones indonesias de mineral filipino crecieron con fuerza durante 2025 y continúan acelerándose en 2026.
Entre enero y julio se habrían importado unos 11,4 millones de toneladas, aproximadamente un 67% más que un año antes.
La industria espera que Filipinas pueda aportar decenas de millones de toneladas si la restricción doméstica continúa.
La dependencia externa puede limitar la capacidad de Indonesia para controlar precios
Si las fundiciones sustituyen ore doméstico por material importado, el recorte de cuotas pierde parte de su efecto sobre producción final.
La regulación consigue reducir extracción nacional, pero no necesariamente níquel refinado disponible en el mercado.
Ese arbitraje es una de las razones por las que los traders exigen evidencia física antes de asumir un déficit duradero.
Otros proveedores regionales también pueden entrar
Indonesia ha comenzado a recibir material de mercados como Islas Salomón además de Filipinas.
Cuanto mayor sea el diferencial entre el valor del mineral y el coste de transporte, más rutas comerciales pueden resultar viables.
La escasez doméstica puede crear un mercado regional de ore que antes era mucho más reducido.
El cambio beneficia a compañías que buscan activos fuera de Indonesia
Lohum está buscando minas de níquel tanto en Indonesia como en Filipinas para multiplicar su producción.
La decisión ilustra cómo los compradores quieren diversificar exposición entre varias jurisdicciones.
Una cadena menos concentrada puede reducir riesgo de suministro, aunque aumente costes logísticos.
El boom indonesio nació de la prohibición de exportar mineral
Desde 2020, Yakarta ha obligado a procesar más materia prima dentro del país.
La estrategia atrajo inversiones multimillonarias en fundiciones y creó empleo e infraestructura.
También transformó a Indonesia de simple productor de mineral en actor dominante de productos intermedios.
La política industrial funcionó tan bien que creó otro problema
La capacidad aumentó hasta niveles capaces de inundar el mercado mundial.
Los precios bajos beneficiaron a consumidores pero presionaron a productores en otros países y a operadores de mayor coste.
Ahora el Gobierno intenta gestionar las consecuencias de su propio éxito industrial.
China desempeñó un papel esencial en la expansión
Capital y tecnología chinos financiaron una parte importante de las nuevas fundiciones.
Esto conectó aún más las cadenas de Indonesia con productores de acero inoxidable y baterías de China.
La relación ofrece demanda y financiación, pero también concentra exposición comercial.
La demanda china de níquel refinado vuelve a crecer
China importó alrededor de 170.000 toneladas de níquel refinado entre enero y julio, aproximadamente un 28% más interanual.
Ese ritmo es el más elevado desde hace años.
El aumento ayuda a absorber inventarios, aunque todavía no ha eliminado el exceso visible.
El acero inoxidable sigue siendo el mayor consumidor
El debate sobre vehículos eléctricos puede hacer olvidar que gran parte del níquel termina en acero inoxidable.
La producción mundial de inoxidable aumentó aproximadamente un 5% interanual durante la primera mitad de 2026.
Una demanda industrial sólida proporciona soporte incluso cuando el crecimiento de baterías cambia de ritmo.
Los vehículos eléctricos añaden una segunda fuente de crecimiento
Las químicas de batería con alto contenido en níquel continúan utilizándose en parte del mercado.
Las ventas de vehículos eléctricos están acelerándose en numerosas regiones fuera de Estados Unidos.
No todas las baterías necesitan la misma cantidad de níquel
La expansión de químicas LFP reduce el contenido de níquel en una parte del mercado.
Esto hace que proyectar demanda a diez años sea más complejo que simplemente extrapolar ventas de coches eléctricos.
Los productores necesitan seguir tanto volumen de EV como tecnología de baterías.
La regulación de cuotas intenta proteger reservas de largo plazo
Extraer demasiado rápido no solo reduce precios actuales.
También acelera el agotamiento de recursos de alta calidad y puede dejar al país con una base menos competitiva en el futuro.
El Gobierno tiene incentivos para equilibrar ingresos inmediatos con duración de las reservas.
Los ingresos fiscales también dependen del precio
Más volumen no garantiza más recaudación si el precio se desploma.
Reducir oferta puede, en teoría, elevar royalties por tonelada y proteger rentabilidad de empresas.
El equilibrio fiscal óptimo depende de elasticidad de demanda y respuesta de otros productores.
La nueva fórmula de precios para mineral añade otra variable
El Ministerio de Energía ha ajustado recientemente factores utilizados para valorar ore de menor ley.
La medida reduce el precio de ciertos minerales utilizados por plantas HPAL y busca dar mayor certeza operativa a las fundiciones.
Esto demuestra que Yakarta está interviniendo tanto en cantidad como en mecanismos de precio doméstico.
El HPAL es clave para el suministro de baterías
Las plantas de alta presión convierten mineral laterítico de menor ley en productos adecuados para cadenas de baterías.
Son proyectos intensivos en capital, energía y ácido.
Una falta de ore o un aumento de costes puede modificar significativamente sus márgenes.
La sostenibilidad añade presión sobre la expansión
La minería y procesamiento de níquel indonesio han recibido escrutinio por consumo de energía, residuos y uso de suelo.
Fabricantes internacionales de baterías y automóviles están aumentando exigencias de trazabilidad.
El coste de cumplir estándares ambientales puede separar activos eficientes de operaciones marginales.
El carbón sigue influyendo en la huella de carbono del níquel
Parte de la capacidad industrial depende de generación eléctrica basada en carbón.
Esto puede elevar la intensidad de emisiones de productos utilizados posteriormente en vehículos eléctricos.
La competitividad futura puede depender no solo del precio, sino de la huella ambiental certificada.
El mercado necesita ver cierres efectivos, no solo cuotas
Una cuota baja puede parecer alcista sobre el papel.
Pero si las empresas reciben revisiones, importan mineral o utilizan inventarios, el impacto final disminuye.
Por eso los traders observan utilización de plantas, importaciones y stocks con tanta atención como los anuncios oficiales.
Eramet ilustra la flexibilidad del sistema
Weda Bay recibió inicialmente una cuota mucho menor que en 2025 y posteriormente buscó revisiones para mantener operaciones.
Este tipo de ajustes alimenta dudas sobre cuánto de la restricción inicial se mantendrá hasta final de año.
La política puede ser estricta y al mismo tiempo conceder excepciones cuando una fundición corre riesgo de quedarse sin materia prima.
La International Nickel Study Group ya ha revisado fuertemente su balance
Las expectativas del mercado han cambiado a medida que Indonesia ajusta producción y la demanda mejora.
El organismo revisó su visión de 2026 hacia un equilibrio mucho más ajustado que el previsto inicialmente.
La magnitud de la revisión muestra lo sensible que es el mercado a pequeñas diferencias entre oferta y consumo.
Un déficit estadístico no implica automáticamente escasez física
Los grandes inventarios acumulados en años anteriores pueden cubrir temporalmente una producción inferior al consumo.
Por eso el precio puede mantenerse contenido incluso si el balance anual entra en déficit.
La verdadera señal de tensión será una caída sostenida de stocks visibles y premiums físicos más altos.
El níquel tiene una historia distinta a la del cobre
El cobre se mantiene en niveles altos con inventarios chinos ajustados.
En níquel, la abundancia de capacidad indonesia creó durante años el problema opuesto.
Ambos metales están ligados a electrificación, pero sus balances de oferta son muy diferentes.
La concentración geográfica sigue siendo el principal riesgo
Una sola decisión regulatoria en Indonesia puede cambiar precios globales, inversiones y rutas comerciales.
Ese poder explica por qué fabricantes y gobiernos buscan diversificar suministros.
Filipinas, Australia, Canadá y otros países pueden beneficiarse si compradores pagan una prima por seguridad de origen.
La cuota de 2026 es una prueba sobre el poder real de Yakarta
Indonesia ha demostrado que puede transformar una industria mediante política industrial.
Ahora debe demostrar que puede gestionar la oferta sin provocar escasez doméstica ni perder competitividad de sus fundiciones.
La tarea es más difícil que simplemente prohibir exportaciones, porque exige equilibrar mineros, smelters, clientes y precios globales.
El mercado todavía espera pruebas físicas
El retroceso del níquel desde los máximos cercanos a 20.000 dólares hasta aproximadamente 16.500 refleja que el anuncio regulatorio por sí solo no ha convencido.
Los inversores quieren ver menor producción refinada, descenso de inventarios y menos importaciones compensatorias.
Si esas señales aparecen, el recorte de cuotas puede convertirse en un catalizador mucho más potente para el precio.
Indonesia intenta pasar de productor dominante a gestor del ciclo
Durante años, su estrategia consistió en maximizar inversión y procesamiento doméstico. La nueva fase consiste en administrar una posición que ya domina la oferta mundial.
Eso aproxima al níquel a otros mercados donde grandes productores intentan influir sobre el equilibrio global.
La diferencia es que la enorme capacidad de fundición indonesia necesita materia prima continua, lo que limita hasta dónde puede reducir extracción sin generar efectos secundarios.
La experiencia de las tierras raras muestra por qué los compradores buscan alternativas
La concentración de níquel en Indonesia recuerda a otras cadenas donde pocos países dominan etapas críticas. La industria aeroespacial ya está probando alternativas para reducir su dependencia de tierras raras procesadas en China. En níquel, fabricantes de baterías pueden adoptar una estrategia parecida: mantener acceso al suministro indonesio por coste y escala, pero desarrollar contratos secundarios en Filipinas, Australia o Canadá para reducir la exposición a cambios regulatorios de un único país.
Fuentes y metodología
Las cifras de producción, inventarios, importaciones y evolución del mercado proceden del análisis de Reuters Breakingviews/Open Interest firmado por Andy Home; sus interpretaciones se han distinguido de los datos. La posición oficial sobre el proceso RKAB se ha contrastado con el Ministerio de Energía y Recursos Minerales de Indonesia. Para análisis de materias primas puede consultarse BlackHold Capital y para compañías de materiales y tecnología, BlackHold Startups.
Fotografía: ArtHouse Studio / Pexels.