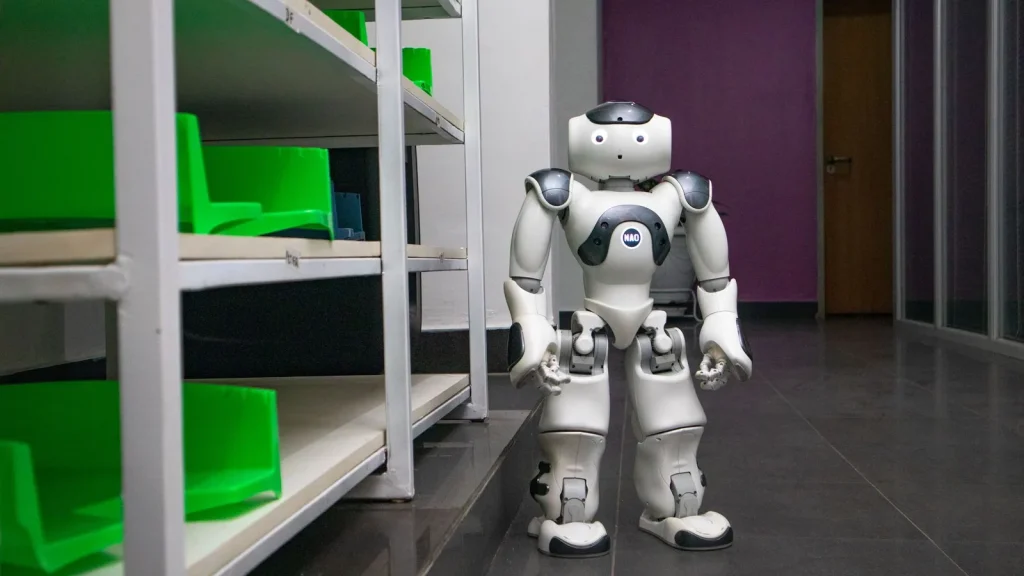
El entusiasmo bursátil por los robots humanoides en China se está encontrando con un nuevo filtro: la calidad del negocio. Después de meses de captación de capital, anuncios industriales y fuertes expectativas sobre la denominada inteligencia incorporada, los reguladores chinos están elevando el escrutinio sobre nuevas salidas a bolsa del sector. El mensaje que empieza a trasladar el mercado es claro: fabricar un robot capaz de caminar, manipular objetos o protagonizar una demostración llamativa ya no basta para justificar cualquier valoración.
La revisión llega después de un periodo de enorme atención inversora. Unitree Robotics, uno de los nombres más reconocibles del ecosistema chino, protagonizó una OPV que atrajo una demanda extraordinaria. Al mismo tiempo, otras compañías de robótica han avanzado expedientes para cotizar en Shanghái, Shenzhen o Hong Kong. El problema es que la velocidad financiera está empezando a superar a la madurez comercial de algunas empresas, especialmente cuando una parte de los ingresos depende de proyectos públicos, centros de entrenamiento, contratos experimentales o programas vinculados al impulso estatal de la industria.
De la euforia por los humanoides a una revisión más exigente
China considera la robótica avanzada una tecnología estratégica y ha construido un ecosistema amplio de fabricantes, proveedores de componentes, laboratorios, universidades y fondos. Esa prioridad industrial no significa, sin embargo, que todas las empresas merezcan acceder al mercado de capitales con múltiplos elevados. El regulador puede apoyar una tecnología y, al mismo tiempo, exigir que las compañías demuestren ingresos sostenibles y una base de clientes real.
La información conocida el 21 de septiembre apunta precisamente a una ralentización del flujo de nuevas OPV vinculadas a robots humanoides. El objetivo no sería detener el desarrollo de la industria, sino reducir el riesgo de que el mercado bursátil financie valoraciones construidas más sobre expectativas que sobre ventas recurrentes, márgenes y pedidos comerciales verificables.
Esa distinción es importante para cualquier inversor. Una industria puede tener un futuro enorme y aun así contener empresas sobrevaloradas. También puede ocurrir lo contrario: una compañía puede desarrollar una tecnología excelente y no conseguir monetizarla de forma rentable. La bolsa termina evaluando ambas dimensiones, y los reguladores intentan evitar que una narrativa tecnológica sustituya completamente al análisis financiero.
Unitree puso a prueba el apetito del mercado
Unitree Robotics abrió en agosto de 2026 las suscripciones de su oferta pública inicial en el STAR Market de la Bolsa de Shanghái. La compañía ofreció aproximadamente 40,45 millones de acciones a 150,80 yuanes por título, con una captación bruta prevista en torno a 6.100 millones de yuanes. La fase de demanda institucional mostró un interés muy superior al volumen disponible, reflejando hasta qué punto la robótica humanoide se había convertido en una de las grandes narrativas tecnológicas del mercado chino.
Ese entusiasmo inicial también elevó las expectativas. Cuando un activo debuta con una valoración ambiciosa, cualquier señal de desaceleración, dudas sobre ingresos o menor ritmo de despliegue puede provocar correcciones severas. Reuters ha señalado que la cotización de Unitree sufrió posteriormente un retroceso muy notable desde los niveles alcanzados tras su estreno, convirtiendo el caso en una referencia para otras compañías que aspiraban a seguir el mismo camino.
El episodio no invalida la tecnología de Unitree. Lo que demuestra es que el precio de una acción puede separarse rápidamente de la narrativa que acompañó una OPV. Cuanto mayor sea el componente especulativo, más sensible se vuelve la valoración a cualquier cambio en expectativas.
El regulador mira ahora de dónde proceden los ingresos
Uno de los puntos que más atención está generando es la calidad de la facturación. En una industria joven, no todos los ingresos representan el mismo nivel de adopción comercial. Vender robots a clientes que los utilizan de forma recurrente en fábricas, logística o servicios tiene un significado distinto a facturar mediante proyectos piloto, exhibiciones, centros públicos de recogida de datos o programas subvencionados.
Las autoridades chinas están analizando con mayor cuidado cuánto negocio procede de demanda privada sostenible y cuánto depende de iniciativas respaldadas por gobiernos locales o instituciones públicas. Esa diferencia puede alterar de forma sustancial la valoración de una empresa. Un ingreso recurrente de un cliente industrial suele ofrecer más visibilidad que un contrato experimental vinculado a un programa temporal.
Para el mercado, la consecuencia es un cambio de preguntas. Hasta hace poco predominaban cuestiones como cuántos grados de libertad tenía el robot, qué velocidad alcanzaba o qué capacidades de inteligencia artificial incorporaba. Ahora ganan peso otras mucho más financieras: cuánto cuesta producir cada unidad, cuál es el margen bruto, qué porcentaje de las ventas se repite, cuánto capital necesita la empresa y qué parte de sus pedidos existe sin apoyo público.
Mech-Mind muestra que la tubería de salidas a bolsa sigue activa
El endurecimiento no implica un cierre total. La documentación de la Comisión Reguladora de Valores de China muestra que distintas compañías de robótica continúan avanzando en procesos de cotización. Mech-Mind Robotics, especializada en visión 3D y soluciones de inteligencia para robots industriales, recibió durante 2026 documentación regulatoria relacionada con una eventual emisión exterior y la conversión de acciones para negociación en Hong Kong.
Ese expediente ilustra que la industria mantiene acceso al mercado de capitales, pero bajo un proceso de revisión donde estructura accionarial, información financiera y modelo de negocio adquieren una importancia creciente. El filtro puede incluso beneficiar a las empresas más maduras: si disminuye el número de aspirantes puramente especulativos, las compañías con ventas comprobables pueden diferenciarse mejor.
La situación recuerda a otras etapas de expansión tecnológica en las que el capital pasó de financiar prácticamente cualquier proyecto asociado a una palabra de moda a distinguir entre proveedores con clientes reales y compañías que aún dependían de promesas. El ajuste no destruye necesariamente el sector; en ocasiones mejora la asignación de recursos.
La robótica humanoide compite por capital con semiconductores e inteligencia artificial
La financiación no existe en un vacío. Los inversores que estudian robots también pueden asignar dinero a chips, centros de datos, software de inteligencia artificial, automatización industrial o fabricantes de componentes. Esa competencia obliga a justificar por qué un fabricante de humanoides merece un determinado múltiplo frente a otras oportunidades tecnológicas.
China y el resto de Asia están acelerando inversiones en semiconductores precisamente para sostener la expansión de la inteligencia artificial. En Taiwán, la capacidad de empaquetado avanzado se ha convertido en un cuello de botella estratégico y TSMC ocupa una posición central. BlackHold Capital News ha analizado el nuevo parque de empaquetado avanzado impulsado alrededor de TSMC, una infraestructura directamente relacionada con la potencia de computación que también necesita la robótica moderna.
La comparación es útil: un robot humanoide combina mecánica, sensores, motores, baterías, procesadores, modelos de IA y software de control. Su cadena de valor es compleja y depende de industrias que ya compiten por capital. Si el fabricante final no consigue márgenes suficientes, una parte mayor del valor puede terminar capturada por proveedores de chips, actuadores o sistemas de visión.
El problema de valorar una tecnología antes de que exista un mercado masivo
Las valoraciones de compañías emergentes suelen construirse sobre expectativas futuras. En robótica humanoide, esas expectativas son especialmente amplias: sustitución de tareas repetitivas, trabajo en fábricas, logística, asistencia, mantenimiento e incluso aplicaciones domésticas. El tamaño potencial del mercado puede ser enorme, pero todavía existe incertidumbre sobre cuándo llegará la adopción a gran escala.
Una empresa puede vender cientos o miles de unidades y seguir estando muy lejos de justificar una valoración que presupone millones de robots desplegados. Además, el coste de hardware, mantenimiento y seguridad puede ralentizar la penetración. A diferencia del software, un robot debe fabricarse, transportarse, repararse y operar de forma fiable en entornos físicos.
Por eso, el regulador parece estar desplazando el foco desde las demostraciones hacia la economía unitaria. Saber cuánto cuesta producir cada robot, cuánto paga el cliente, cuánto dura el equipo y qué gasto de servicio necesita puede ser más importante que una exhibición viral.
China no abandona la robótica: intenta ordenar el acceso al capital
Conviene separar dos ideas que pueden parecer contradictorias. Por un lado, China mantiene la robótica como una prioridad tecnológica. Por otro, puede limitar o ralentizar determinadas salidas a bolsa. Ambas decisiones son compatibles si el objetivo es evitar una burbuja financiera que termine dañando al propio sector.
Una ola de OPV con empresas inmaduras podría generar pérdidas para inversores, desplomes de cotizaciones y desconfianza generalizada. Ese escenario encarecería posteriormente la financiación de compañías sólidas. Elevar requisitos antes de que el mercado se deteriore puede ser una forma de preservar credibilidad.
China ya ha aplicado enfoques similares en otros segmentos donde el crecimiento empresarial fue extremadamente rápido. El control regulatorio suele intensificarse cuando las valoraciones, el apalancamiento o la captación de capital avanzan más deprisa que la capacidad del mercado para absorber nuevos activos.
La economía china añade otra capa de incertidumbre
El debate sobre las OPV de robots se desarrolla en un contexto macroeconómico donde las autoridades intentan sostener actividad sin generar desequilibrios. Los tipos de referencia chinos se han mantenido estables durante un periodo prolongado, una decisión que BlackHold Capital News explicó en el análisis sobre los LPR y la política monetaria china.
Para una empresa tecnológica, el entorno de tipos importa porque afecta al coste de capital y a la disponibilidad de financiación. También influye en la disposición de los inversores a pagar por beneficios futuros. Cuando el crecimiento económico es menos uniforme, el mercado tiende a exigir más pruebas de rentabilidad antes de conceder múltiplos elevados.
La evolución del yuan añade otra variable. La moneda china ha alcanzado niveles fuertes frente al dólar durante 2026 y el Banco Popular de China ha ajustado su gestión de la apreciación. Ese movimiento fue abordado en la cobertura sobre el yuan y la actuación del PBOC. Para fabricantes que compran componentes, exportan robots o captan capital internacional, el tipo de cambio puede modificar costes y competitividad.
Los humanoides necesitan una cadena de suministro estable
El atractivo visual de un robot terminado puede ocultar la dependencia de cientos de componentes. Motores, reductores, sensores, baterías, cámaras, chips y materiales especializados determinan precio, prestaciones y capacidad de producción. Si uno de esos elementos escasea, el fabricante puede tener dificultades para escalar.
La cuestión es especialmente relevante en un mundo donde los materiales críticos se han convertido en un asunto estratégico. La industria aeroespacial, por ejemplo, está buscando alternativas a determinadas tierras raras para reducir dependencias, una tendencia examinada en el análisis sobre materiales críticos y proveedores chinos. La robótica comparte parte de esa exposición porque necesita motores, imanes y electrónica avanzada.
Los fabricantes que controlen mejor su cadena de suministro pueden obtener una ventaja estructural. No basta con diseñar un prototipo; hay que producir miles de unidades con costes consistentes, tasas de fallo bajas y capacidad de servicio posventa.
Qué indicadores deberían importar más que una demostración
La nueva fase del sector obliga a mirar métricas menos espectaculares. El primer indicador es la cartera de pedidos comerciales no subvencionados. El segundo es el margen bruto por unidad. El tercero es la repetición: si un cliente compra un robot y vuelve a adquirir más después de probarlo, existe una señal de utilidad económica.
También importa el porcentaje de ingresos procedente de hardware frente a software y servicios. Los ingresos recurrentes por mantenimiento, licencias o plataformas de control pueden mejorar la visibilidad financiera. En cambio, un modelo basado únicamente en vender máquinas con márgenes reducidos puede necesitar enormes volúmenes para alcanzar rentabilidad.
Otro dato clave es el gasto de capital. Las empresas de hardware suelen consumir más recursos que las de software. Una compañía que necesita nuevas fábricas, inventario y cadenas logísticas antes de generar caja puede depender continuamente de rondas o emisiones de acciones.
La comparación con la financiación de IA es inevitable
La inteligencia artificial continúa absorbiendo cantidades extraordinarias de capital global. Grandes grupos tecnológicos financian centros de datos, modelos y participaciones estratégicas mediante deuda y capital. El mercado ha visto, por ejemplo, la emisión multimillonaria de SoftBank vinculada a su inversión en OpenAI.
Los robots humanoides aspiran a convertirse en una de las capas físicas de esa revolución. La tesis es que los modelos de IA pasarán de generar texto o imágenes a controlar máquinas capaces de actuar en el mundo real. Si esa transición se materializa, el mercado potencial puede ser enorme. Pero precisamente por esa promesa, las valoraciones corren el riesgo de descontar demasiado pronto un éxito que todavía debe demostrarse.
El escrutinio regulatorio puede obligar a separar compañías con capacidad industrial de proyectos que viven principalmente de la narrativa. Para el inversor, esa separación es saludable aunque reduzca temporalmente el número de nuevas cotizadas.
Hong Kong puede ganar protagonismo como vía alternativa
Varias empresas tecnológicas chinas estudian Hong Kong como destino de cotización. La plaza ofrece acceso a capital internacional y puede resultar atractiva para compañías que buscan una base más amplia de inversores. Sin embargo, cotizar fuera del mercado continental no elimina los requisitos de información ni la necesidad de demostrar un negocio sostenible.
Los expedientes de compañías de robótica que preparan emisiones exteriores muestran que la vía sigue activa. La cuestión será si las autoridades aplican un criterio igualmente estricto sobre ingresos, estructura accionarial y dependencia de programas públicos.
Una mayor disciplina podría reducir el número de OPV a corto plazo, pero también mejorar la calidad media de las empresas que finalmente llegan al mercado. Para una bolsa que quiere atraer capital internacional, esa credibilidad es un activo importante.
Riesgo de burbuja no significa ausencia de oportunidad
El hecho de que existan valoraciones exigentes no implica que la robótica humanoide carezca de oportunidades. Las fábricas buscan automatizar tareas, la población envejece en numerosas economías y la combinación de IA con hardware está mejorando con rapidez. Hay razones industriales para esperar crecimiento.
El problema aparece cuando se confunde el tamaño futuro de una industria con el valor actual de cualquier empresa que participa en ella. Durante las grandes transiciones tecnológicas, muchas compañías desaparecen mientras unas pocas concentran gran parte del beneficio. Identificar a los futuros ganadores exige estudiar ventajas competitivas, propiedad intelectual, fabricación, distribución, clientes y balance.
El nuevo filtro de China puede acelerar precisamente ese proceso. Las compañías con contratos sólidos y capacidad de producir a escala tendrán mejores argumentos ante inversores y reguladores. Las que dependan de demostraciones o ventas poco recurrentes necesitarán madurar antes de acceder a capital público.
Qué puede cambiar a partir de ahora
La siguiente etapa probablemente estará marcada por menos atención a titulares espectaculares y más preguntas sobre caja. Las compañías que preparen una OPV deberán explicar de dónde proceden sus ventas, cómo se comportan sus márgenes y qué clientes sostienen sus previsiones. Los bancos colocadores también tendrán incentivos para revisar con mayor dureza las valoraciones si temen que una oferta fracase o caiga con fuerza tras el estreno.
Los fondos de venture capital y private equity podrían mantener una empresa en fase privada durante más tiempo si el mercado público exige mayor madurez. Eso trasladaría parte de la financiación desde la bolsa hacia rondas privadas, con inversores especializados asumiendo el riesgo previo a la cotización.
También puede producirse una consolidación. Si algunas startups no consiguen capital suficiente, podrían ser adquiridas por fabricantes industriales, grupos tecnológicos o competidores mejor financiados. La industria seguiría creciendo, pero con menos actores independientes.
Una prueba de madurez para la robótica china
La ralentización de las OPV de humanoides no debe interpretarse únicamente como un freno. Puede convertirse en una prueba de madurez. China ya ha demostrado capacidad para fabricar robots, atraer talento y movilizar capital. El siguiente desafío consiste en convertir esa capacidad tecnológica en negocios que generen beneficios sin depender permanentemente de financiación externa o contratos impulsados por políticas públicas.
Unitree ha demostrado que existe apetito inversor. Los expedientes de otras compañías muestran que la tubería de cotizaciones continúa. El regulador, por su parte, parece exigir más evidencia antes de permitir que el entusiasmo se traduzca en nuevas ofertas. Esa tensión entre innovación y disciplina financiera definirá el próximo capítulo del sector.
Para quienes analizan tecnología desde una perspectiva de inversión, la conclusión práctica es sencilla: el robot más llamativo no tiene por qué ser la mejor empresa y la mejor empresa no tiene por qué ser una buena inversión a cualquier precio. El mercado chino está empezando a recordar esa diferencia.
Referencias verificadas
La información fue contrastada con la cobertura de Reuters del 21 de septiembre de 2026, con la documentación de la Bolsa de Shanghái sobre la OPV de Unitree y con los registros de la Comisión Reguladora de Valores de China relativos a Mech-Mind Robotics. El seguimiento general de operaciones y mercados está disponible en BlackHold Capital, y el análisis de creación, financiación y escalado empresarial se amplía en BlackHold Startups.
Fotografía: Tope J. Asokere / Pexels.